Скрытые издержки запаса: во сколько реально обходится склад
Автор — Александр Енотаев, основатель Veloseller
Совокупная стоимость владения запасом на WB и Ozon: хранение, замороженный капитал и устаревание товара. Как её посчитать.
Когда селлер прикидывает, во сколько ему обходится товар на складе, он обычно вспоминает одну строчку — плату за хранение. Но реальная цена запаса складывается из трёх слоёв, и два из них почти всегда невидимы в отчётах. Вы платите за хранение, платите замороженным капиталом и платите устареванием товара. Сложите всё вместе — и «дешёвый» склад окажется одной из самых дорогих статей в бизнесе. Разберём, как посчитать совокупную стоимость владения запасом и почему без неё закупки превращаются в игру вслепую.
Три слоя стоимости запаса
Совокупная стоимость владения запасом (в англоязычных источниках — carrying cost) складывается из трёх компонентов:
- Прямые расходы на хранение — плата площадки за место на складе, приёмку и обработку. Это единственный слой, который видно в отчётах.
- Стоимость замороженного капитала — деньги, вложенные в товар, которые лежат на полке и не работают. Их не видно нигде, но они реальны.
- Устаревание и уценка — потеря стоимости товара со временем: сезон уходит, тренд меняется, упаковка мнётся, приходится уценивать.
Общая формула выглядит так:
Каждый слой считается отдельно, поэтому разберём их по очереди.
Слой первый: прямое хранение
Это то, что вы и так видите в личном кабинете. Площадка берёт плату за объём, который товар занимает на складе, и она растёт со сроком лёжки: чем дольше SKU лежит, тем дороже обходится каждая единица.
Методика простая: возьмите суммарную плату за хранение по SKU за период и разделите на количество проданных за этот же период единиц.
Здесь и прячется первая ловушка. Медленный товар делит расходы на маленькое число продаж — и на единицу выходит дорого. Быстрый размазывает те же деньги по большому обороту. Поэтому платное хранение особенно больно бьёт по «спящим» позициям. Конкретные ставки и коэффициенты не привожу как факт — они зависят от склада, габаритов и сезона, сверяйтесь с ними в своём ЛК. Подробнее про механику — в гайде про платное хранение и штрафы.
Слой второй: замороженный капитал
Вот слой, который не видит почти никто. Деньги, вложенные в товар на складе, — это не бесплатный ресурс. У них есть цена, даже если вы не платите проценты по кредиту.
Логика простая: те же деньги могли работать. Они могли закупить более ходовой товар, погасить кассовый разрыв или просто лежать на вкладе под процент. Стоимость капитала — это упущенная выгода от того, что деньги застряли в запасе.
Считается через ставку альтернативной стоимости капитала за год:
Разберём на условном примере. Допустим, на складе лежит товара на 1 000 000 рублей, а разумная альтернативная ставка для вас — 25% годовых. Если этот запас оборачивается в среднем за 90 дней, то за квартал замороженный капитал стоит примерно:
Эти 61 600 рублей нигде не появятся как расход. Но вы теряете их так же реально, как плату за хранение. И чем медленнее оборачивается склад, тем выше эта цена. Именно поэтому оборачиваемость — не абстрактный показатель, а прямой множитель к стоимости замороженных денег. Глубже тему разбирает гайд про оборотный капитал в товаре.
Почему ставку нельзя брать нулевой
Частая ошибка — считать, что собственные деньги «бесплатные». Это не так. Даже если вы ничего не должны банку, у капитала есть альтернатива: вложить его в товар, который оборачивается за 30 дней вместо 120, — и та же сумма принесёт в разы больше маржи за год. Ставка отражает эту разницу. Берите как минимум ту доходность, которую даёт ваш самый оборачиваемый товар, — это честная планка.
Слой третий: устаревание и уценка
Третий невидимый слой — потеря стоимости самого товара. Он далеко не всегда доживает до продажи в первозданном виде.
Что съедает стоимость:
- Сезонность — зимняя куртка после февраля продаётся только с большой скидкой. Ушёл сезон — ушла и цена.
- Тренды — то, что было хитом полгода назад, сегодня уже никому не нужно по прежней цене.
- Физическое устаревание — коробки мнутся, упаковка теряет вид, у части категорий истекает срок годности.
- Вынужденная уценка — чтобы освободить склад и вернуть хоть часть денег, приходится сбрасывать цену.
Оценить этот слой можно через ожидаемую долю уценки:
Допустим, для сезонной категории вы закладываете, что 20% остатка к концу сезона придётся продать со скидкой 40%. Тогда на каждую единицу этот риск добавляет вполне ощутимую сумму к стоимости владения. Цифры здесь — ваша оценка по прошлому опыту, а не готовый норматив: у разных категорий и риск, и глубина скидки свои. Чем дольше товар лежит, тем выше вероятность уценки — и три слоя начинают усиливать друг друга. Крайняя стадия — это неликвид, где деньги замораживаются надолго.
Как собрать всё в одну цифру
По каждому SKU имеет смысл держать одну сводную метрику — полную стоимость владения единицей за срок хранения:
Дальше эту цифру вычитаете из маржи. И тут случаются неприятные открытия: товар, который в юнит-экономике выглядел прибыльным, после учёта всех трёх слоёв уходит в ноль или в минус — просто потому что оборачивается медленно и замораживает деньги. Поэтому полную стоимость запаса стоит закладывать прямо в юнит-экономику SKU, а не держать «в уме».
Практический порядок действий:
- Посчитайте прямое хранение на единицу по фактическим данным из ЛК.
- Добавьте стоимость капитала через свою альтернативную ставку и срок оборота.
- Заложите риск уценки по категории — хотя бы грубо, по прошлому опыту.
- Вычтите сумму из маржи и пересортируйте ассортимент по реальной прибыльности.
Отдельно оцените, во сколько обходятся дни без товара, — это обратная сторона той же медали, и её удобно прикинуть через калькулятор потерянной выручки.
Что с этим делать на практике
Смысл всех расчётов — не самобичевание, а решения. Вот что меняется, когда вы видите полную стоимость запаса:
- Режете перетарку. SKU с покрытием на 150–200 дней замораживают капитал и копят риск уценки. Их закупки нужно сокращать, даже если «вроде продаётся».
- Считаете дозаказ от оборачиваемости. Не «сколько влезет в поставку», а сколько реально уйдёт до следующего цикла. Помогает калькулятор точки дозаказа.
- Держите страховой запас осознанно. Он нужен против out-of-stock, но каждая лишняя единица сверх нормы — это все три слоя стоимости сразу.
- Раньше уцениваете зависшее. Быстрая уценка часто дешевле, чем ещё три месяца хранения плюс замороженный капитал. Считайте, а не держите «до лучших времён».
Главный сдвиг в мышлении: запас — это не актив, который спокойно ждёт покупателя, а расход, который тикает каждый день.
Автоматизация
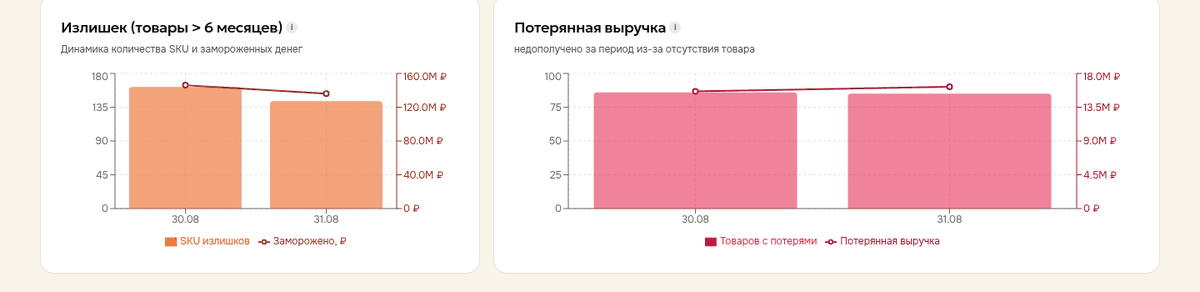
Считать три слоя вручную по каждому SKU в таблице реально ровно до первого десятка позиций. Дальше нужна система, которая видит остатки, себестоимость и скорость продаж одновременно. В Veloseller для этого есть блок «Излишек» и список «Распродать»: видно, сколько денег заморожено в медленных товарах, по каким SKU и какие давно не продавались. Вы сразу видите, где капитал застрял, где копится риск уценки и какие позиции тянут вниз общую экономику. Это превращает абстрактную «стоимость запаса» в конкретный список: вот эти деньги лежат мёртвым грузом, и с ними надо что-то делать.
Частые вопросы
Из чего складывается стоимость запаса на складе?
Совокупная стоимость владения запасом (carrying cost) состоит из трёх слоёв: прямых расходов на хранение — платы площадки за место, приёмку и обработку, стоимости замороженного капитала и потерь от устаревания и уценки. В отчётах видно только хранение, два других слоя незаметно съедают маржу.
Как посчитать стоимость хранения на единицу товара?
Разделите суммарную плату за хранение по SKU за период на количество единиц, проданных за тот же период. У медленного товара расходы делятся на маленькое число продаж, поэтому на единицу хранение выходит заметно дороже, чем у быстрого.
Как рассчитать стоимость замороженных в товаре денег?
Умножьте среднюю стоимость запаса на годовую альтернативную ставку и на долю года, которую товар лежит на складе, — дни хранения, делённые на 365. Например, запас на 1 000 000 рублей при ставке 25% годовых и обороте за 90 дней обходится примерно в 61 600 рублей упущенной выгоды.
Почему собственные деньги в товаре не бесплатные?
У капитала всегда есть альтернатива: та же сумма, вложенная в товар с оборотом за 30 дней вместо 120, принесёт в разы больше маржи за год. Поэтому ставку для расчёта берите как минимум на уровне доходности вашего самого оборачиваемого товара.
Как снизить скрытые издержки запаса?
Сокращать закупки SKU с покрытием на 150–200 дней, считать дозаказ от оборачиваемости, а не от того, сколько влезет в поставку, держать страховой запас осознанно и раньше уценивать зависший товар. Быстрая уценка часто дешевле, чем ещё несколько месяцев хранения плюс замороженный капитал.
Итог
Реальная цена склада — это не строчка «хранение» в отчёте, а сумма трёх слоёв: прямого хранения, замороженного капитала и устаревания. Первый вы видите, два других молча съедают маржу. Посчитайте полную стоимость владения по каждому SKU, вычтите её из прибыли — и ассортимент пересортируется сам: медленные позиции окажутся куда дороже, чем казались. А дальше остаётся простое правило — не давать деньгам залёживаться на полке.
Похожие материалы
Платное хранение и неликвид на Wildberries и Ozon
Как считать хранение на единицу товара, почему неликвид съедает маржу и когда выгоднее вывезти или распродать остатки.
Неликвид на маркетплейсе: как вернуть замороженные деньги
Как выявить неликвид на Wildberries и Ozon, посчитать замороженные в нём деньги и распродать, не наращивая убыток по хранению.
Оборотный капитал селлера: сколько денег в товаре
Как посчитать оборотный капитал и замороженные в остатках деньги, связать их с оборачиваемостью и высвободить средства.
Воронка продаж на маркетплейсе: от показа до выкупа
Воронка продаж на WB и Ozon по этапам: показ, клик, корзина, заказ, выкуп. Где утекают деньги и как чинить слабые места.
Посчитать по этой теме
Калькулятор точки дозаказа
При каком остатке пора заказывать поставку, чтобы не уйти в out-of-stock и не заморозить деньги.
Калькулятор прибыли Ozon
Прибыль с продажи на Ozon с учётом комиссии, логистики, схемы FBO/FBS и рекламы.
Калькулятор потерянной выручки
Во сколько обходятся простои и нехватка товара — сколько выручки утекает из-за out-of-stock.