Учёт товаров для ИП: что обязательно, а что для себя
Какой учёт ИП обязан вести на УСН, ОСНО и патенте, когда товар влияет на налог и как вести остатки и прибыль для себя.
Учёт товаров у ИП бывает двух видов, и их часто путают. Первый — обязательный, налоговый: его порядок задаёт закон, и нужен он, чтобы правильно посчитать налог. Второй — управленческий: сколько товара пришло, продано и осталось и сколько вы на нём заработали. Налоговая его не требует, но без него не видно ни прибыли, ни того, что пора докупить.
Ниже — что обязательно для ИП на УСН, ОСНО и патенте, в каком случае налоговому учёту нужны данные о товаре и как вести учёт товара для себя. Статья объясняет общие правила, а как они ложатся на ваш случай, уточните у бухгалтера.
Бухгалтерский учёт ИП может не вести
Закон о бухгалтерском учёте разрешает предпринимателю не вести бухучёт, если он ведёт учёт доходов или доходов и расходов по правилам налогового законодательства.
Бухгалтерский учет в соответствии с настоящим Федеральным законом могут не вести: 1) индивидуальный предприниматель, лицо, занимающееся частной практикой, - в случае, если в соответствии с законодательством Российской Федерации о налогах и сборах они ведут учет доходов или доходов и расходов и (или) иных объектов налогообложения либо физических показателей, характеризующих определенный вид предпринимательской деятельности;
Если ИП пользуется этим правом, баланс и бухгалтерская отчётность ему не нужны. Обязательный минимум — налоговый учёт по своему режиму. А нужен ли в нём товар, зависит от режима.
Что обязательно на каждом налоговом режиме
УСН «Доходы»
Все упрощенцы ведут книгу учёта доходов и расходов — КУДиР. Её форму и порядок заполнения утверждает ФНС (ст. 346.24 НК РФ).
На объекте «Доходы» налоговая база — денежное выражение доходов (п. 1 ст. 346.18 НК РФ). Расходы, в том числе закупка товара, базу не уменьшают. Поэтому для налога учёт товара здесь не нужен: важно правильно фиксировать поступления денег. Для бизнеса он нужен так же, как всем, — об этом ниже.
УСН «Доходы минус расходы»
Здесь товар напрямую влияет на налог. Стоимость товаров, купленных для перепродажи, входит в расходы (пп. 23 п. 1 ст. 346.16 НК РФ), но не в момент покупки, а по мере продажи:
При этом расходы учитываются в составе расходов с учетом следующих особенностей: … 2) расходы по оплате стоимости товаров, приобретенных для дальнейшей реализации, - по мере реализации указанных товаров.
Кроме того, расходами признаются затраты после их фактической оплаты (п. 2 ст. 346.17 НК РФ). Значит, чтобы списать закупку в расходы, нужно знать две вещи: товар оплачен поставщику и товар продан. Для этого и нужен учёт — какие товары проданы и по какой стоимости они были куплены.
Если одинаковый товар приходил по разным ценам, стоимость проданного считают одним из трёх методов (пп. 2 п. 2 ст. 346.17 НК РФ):
- по стоимости первых по времени приобретения (ФИФО);
- по средней стоимости;
- по стоимости единицы товара.
Расходы, непосредственно связанные с продажей товара, — хранение, обслуживание, транспортировка — учитывают после их оплаты.
Пример. На складе 40 кружек, купленных по 200 ₽. Пришла новая партия — 50 штук по 230 ₽. Обе партии оплачены, продано 60 кружек.
В расходы попадает стоимость только проданных 60 кружек. Оставшиеся 30 штук — 6 900 ₽ по ФИФО или 6 500 ₽ по средней — ждут своей продажи. Без учёта остатков эту разницу не посчитать.
При доходах выше порога, установленного Налоговым кодексом, у упрощенца появляется ещё и НДС — пороги и ставки разобраны в статье об НДС на УСН.
ОСНО
На общей системе ИП платит НДФЛ и считает налоговую базу по данным учёта доходов, расходов и хозяйственных операций в порядке, который определяет Минфин (п. 2 ст. 54 НК РФ). Этот порядок утверждён приказом Минфина России № 86н и МНС России № БГ-3-04/430 от 13.08.2002, записи ведут в книге учёта доходов и расходов и хозяйственных операций.
Покупка и продажа товара — хозяйственные операции, поэтому данные о приходе, продажах и остатках понадобятся и здесь. Правила на ОСНО сложнее, чем на упрощёнке: налоговый учёт обычно ведёт бухгалтер, а товарный — вы сами, в удобном виде.
Патент (ПСН)
Размер потенциально возможного годового дохода для патента устанавливает регион (п. 7 ст. 346.43 НК РФ). Но фактические доходы учитывать всё равно нужно — в книге учёта доходов ИП, применяющего ПСН (п. 1 ст. 346.53 НК РФ).
По этой книге следят за лимитом. Право на патент теряется, если доходы по всем патентным видам деятельности за 2025 год или в течение 2026 года превысили 20 млн ₽. Для 2027 года порог — 15 млн ₽, с 2028 года — 10 млн ₽ (пп. 1 п. 6 ст. 346.45 НК РФ). Если вы совмещаете патент и УСН, доходы по обоим режимам для лимита складываются.
Расходы и товар в этой книге не учитывают. И ещё деталь для торговли: розничной торговлей для патента не считается продажа товаров по образцам и каталогам вне стационарной торговой сети, в том числе через компьютерные сети (п. 3 ст. 346.43 НК РФ). Если часть продаж идёт через интернет, проверьте, покрывает ли их ваш патент.
Есть ли обязательная «книга учёта товаров»
Нет. Обязательные книги для ИП — это книги учёта доходов (и расходов) по налоговому режиму: КУДиР на УСН, книга доходов на патенте, книга по порядку Минфина на ОСНО. Единой обязательной формы «книги учёта товаров» для ИП в России нет, товарный учёт вы организуете сами. Если вы искали книгу учёта товаров для ИП в РБ — это Беларусь, там свои правила, а статья — о России.
Отдельно стоят маркировка «Честный знак» и прослеживаемость импортных товаров. Если ваш товар в них попадает, это самостоятельные обязательные системы со своим учётом — тетрадь или таблица их не заменяют.
Управленческий учёт товара: что вести для себя
Управленческий учёт никто не проверяет, и формы у него нет. Его задача — чтобы в любой момент вы знали, сколько товара есть, сколько в нём денег и сколько вы зарабатываете. Минимальный набор:
- Приход — дата, поставщик, товар, количество, закупочная цена, номер накладной.
- Продажи — дата, товар, количество, цена продажи.
- Остатки — сколько штук каждого товара есть сейчас.
- Себестоимость — закупочная цена плюс доставка и другие расходы до полки. Как её собрать, разобрано в статье о себестоимости товара.
- Списания и возвраты — брак, порча, недостача, возврат поставщику или от покупателя.
Остаток сходится по простой формуле:
Если расчётный остаток не совпадает с полкой, значит, что-то не записали. Такие расхождения находит пересчёт — порядок описан в статье об инвентаризации товара.
Зачем он нужен, если налогу не нужен
Чтобы видеть прибыль, а не только деньги на счёте. Пример: на начало месяца товара было на 100 000 ₽ по закупке, за месяц закупили ещё на 250 000 ₽ и продали на 300 000 ₽. Себестоимость проданного — 180 000 ₽.
Разница в 70 000 ₽ не пропала: остаток на складе вырос со 100 000 до 170 000 ₽. Без учёта товара месяц кажется слабым, хотя заработали вы больше. Бывает и обратная ошибка: выручка радует, а деньги незаметно оседают в товаре, который не продаётся. Как дойти от валовой прибыли до чистой — в статье как посчитать прибыль магазина.
Чтобы закупать вовремя. Зная продажи в день и остаток, легко посчитать, на сколько дней хватит товара, и заказать до того, как полка опустеет. Как рассчитать объём и момент заказа — в статье о закупке товара для магазина.
Чтобы подтверждать расходы на УСН «Доходы минус расходы». Какие товары проданы и по какой цене куплены, видно из товарного учёта. Накладные и документы об оплате поставщикам храните рядом.
Как организовать: тетрадь, таблица или программа
- Тетрадь подходит, пока товаров немного и продаж в день единицы. Минус — остатки и прибыль приходится пересчитывать вручную, ошибки копятся.
- Таблица Excel считает приход, расход и остаток формулами. Шаблон и порядок — в статье о таблице учёта товаров в Excel. Минус — каждую продажу нужно внести за компьютером, а файл легко сломать.
- Программа удобна, когда продаж много или вносить их хочется с телефона. На что смотреть при выборе — в статье о выборе программы учёта товаров.
Где здесь Veloseller
Veloseller — не бухгалтерия и не КУДиР: книгу учёта доходов и расходов, декларации и налоговую отчётность он не ведёт. Это операционный учёт остатков и аналитика закупок.
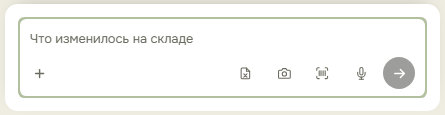
- «Умный учёт» — склад прямо в Veloseller. Продажи и приходы вносятся обычной фразой («продал 3 рубашки», «пришло 20 кепок»), голосом, фото накладной, сканером штрихкода, файлом Excel или через Telegram-бота. Операции сначала попадают в Корзину и меняют остатки только после подтверждения.
- Аналитика по этим данным — скорость продаж по дням в наличии, на сколько дней хватит остатка, списки «Закупить» и «Распродать», деньги, замороженные в товаре. Бесплатно — 1 склад и 50 товаров, бессрочно.
Подробнее — на странице программы учёта товаров для малого бизнеса.
Порядок действий
- Определите, что требует ваш режим: КУДиР на УСН, книга доходов на патенте, книга учёта доходов и расходов и хозяйственных операций на ОСНО.
- На УСН «Доходы минус расходы» выберите метод оценки товаров — ФИФО, по средней или по стоимости единицы — и договоритесь, в каком виде передавать данные о продажах.
- Храните накладные и документы об оплате поставщикам.
- Заведите товарный учёт: приход, продажи, остатки, себестоимость, списания.
- Раз в месяц сверяйте остатки с полкой и считайте валовую прибыль.
- По продажам в день решайте, что докупить, а что распродать.
Частые вопросы
Обязан ли ИП вести учёт товаров?
Бухгалтерский учёт ИП может не вести, если ведёт налоговый учёт доходов или доходов и расходов (п. 1 ч. 2 ст. 6 закона № 402-ФЗ). Данные о товаре для налога нужны прежде всего на УСН «Доходы минус расходы» и на ОСНО, а для управления бизнесом — всем.
Как ИП на УСН вести учёт товаров?
На УСН «Доходы» для налога достаточно КУДиР с доходами: закупка базу не уменьшает. На «Доходах минус расходы» стоимость товара идёт в расходы, когда он оплачен поставщику и продан, поэтому нужно знать, что продано и почём было куплено.
Как ведётся учёт товаров ИП на ОСНО?
ИП на ОСНО считает НДФЛ по данным учёта доходов, расходов и хозяйственных операций в порядке, который определяет Минфин (п. 2 ст. 54 НК РФ). Покупка и продажа товара — такие операции, поэтому приход, продажи и остатки нужно фиксировать.
Нужна ли ИП книга учёта товаров?
Единой обязательной формы книги учёта товаров для ИП в России нет. Обязательны книги учёта доходов (и расходов) по вашему налоговому режиму, а товарный учёт можно вести в тетради, таблице или программе.
Как вести учёт товаров ИП самостоятельно?
Записывайте приход с ценой закупки, каждую продажу, списания и возвраты, а остаток считайте по формуле: начало плюс приход минус продажи и списания. Раз в месяц сверяйте его с полкой.
Можно ли на УСН «Доходы минус расходы» списать весь закупленный товар сразу?
Нет. Стоимость товаров для перепродажи учитывается в расходах по мере их реализации (пп. 2 п. 2 ст. 346.17 НК РФ), то есть только за проданную часть. Непроданный остаток попадёт в расходы, когда его продадут.
Итог
ИП может не вести бухгалтерский учёт, но налоговый учёт по своему режиму обязателен: КУДиР на УСН, книга доходов на патенте, книга учёта доходов и расходов и хозяйственных операций на ОСНО. На УСН «Доходы минус расходы» без учёта товара не обойтись — закупка идёт в расходы только по мере продажи. На других режимах товарный учёт налогу не нужен, но нужен вам: он показывает прибыль, остатки и то, что пора закупить.
Источники: Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (п. 1 ч. 2 ст. 6; ред. от 15.12.2025); Налоговый кодекс РФ, часть первая (п. 2 ст. 54) и часть вторая (пп. 23 п. 1 ст. 346.16, п. 2 ст. 346.17, п. 1 и 2 ст. 346.18, ст. 346.24, п. 3 и 7 ст. 346.43, пп. 1 п. 6 ст. 346.45 в ред. Федерального закона от 28.11.2025 № 425-ФЗ, п. 1 ст. 346.53; ред. от 04.08.2026); приказ Минфина России № 86н, МНС России № БГ-3-04/430 от 13.08.2002 «Об утверждении Порядка учета доходов и расходов и хозяйственных операций для индивидуальных предпринимателей» (сверено 25.09.2026).
Похожие материалы
Себестоимость товара для маркетплейса: как посчитать
Из чего складывается себестоимость товара для WB и Ozon: закупка, доставка, таможня, упаковка, фулфилмент и брак. Пример расчёта.
Учёт остатков в Excel или сервис: где таблицы подводят
Когда Excel для учёта остатков на WB и Ozon перестаёт справляться, какие ошибки провоцирует и что должен уметь сервис аналитики.
НДС на УСН для селлера в 2026: лимит 20 млн и ставки
С 2026 года селлеры на УСН с доходом от 20 млн ₽ платят НДС. Ставки 5%, 7% и 22%, когда начинать, отчётность и влияние на цену.
Перепродажа на Авито: как считать прибыль и вести учёт
Как посчитать реальную прибыль с перепродажи на Авито, почему зависшие вещи съедают деньги, какой учёт вести и что с налогами.
Посчитать по этой теме
Калькулятор юнит-экономики
Прибыль с единицы, маржинальность и наценка после всех комиссий. С Excel-шаблоном для скачивания.
Калькулятор точки дозаказа
При каком остатке пора заказывать поставку, чтобы не уйти в out-of-stock и не заморозить деньги.
Калькулятор точки безубыточности
Сколько единиц продать в месяц, чтобы отбить постоянные расходы и выйти в ноль — в штуках и в рублях.