Как посчитать прибыль магазина: валовая и чистая
Как посчитать прибыль магазина за месяц: валовая и чистая прибыль, прибыль в процентах и по товарам, пример на цифрах и ошибки.
Прибыль магазина — это выручка минус все расходы: на проданный товар, аренду, зарплату, рекламу и налоги. Ошибаются обычно в двух местах: вычитают всю закупку месяца вместо себестоимости проданного и путают прибыль с деньгами на счёте. Ниже — формулы по шагам, пример за месяц на круглых цифрах, прибыль в процентах и по товарам, точка безубыточности.
Статья для владельца небольшого магазина, точки на рынке, шоурума, мелкого опта — о прибыли, которую считают для себя. Налог на прибыль организаций — другая тема со своими правилами (глава 25 НК РФ), здесь его не разбираем.
Формула прибыли по шагам
Прибыль считают лесенкой, на каждой ступени вычитая свой вид расходов.
- Выручка — сколько за месяц заплатили покупатели, за вычетом возвратов. Как её считать, разобрано в статье выручка магазина: как посчитать.
- Валовая прибыль — выручка минус себестоимость проданного товара.
- Прибыль до налога — валовая прибыль минус операционные расходы, то есть всё, без чего магазин не работает.
- Чистая прибыль — прибыль до налога минус налог.
Если других доходов и расходов у магазина нет, прибыль до налога — это и есть прибыль от продаж: выручка минус себестоимость и расходы на торговлю.
Себестоимость проданного, а не вся закупка
Себестоимость проданного — во что обошёлся товар, проданный за месяц: закупочная цена вместе с доставкой до магазина. Если себестоимость каждой продажи не записывается, её считают через остатки:
Все три числа — в закупочных ценах. Остаток на конец месяца берут по пересчёту товара — как его провести, разобрано в статье об инвентаризации товара. В эту формулу сами собой попадают и потери — брак, просрочка, недостача: товар ушёл с полки, а денег за него нет.
Частая ошибка: «закупил на 300 тысяч — значит, в минусе»
Перед сезоном магазин закупил товара на 300 000 ₽, а выручка за месяц — 250 000 ₽. Кажется, месяц убыточный: 250 000 − 300 000 = −50 000 ₽. Но если проданный товар обошёлся в 150 000 ₽, валовая прибыль — 250 000 − 150 000 = 100 000 ₽, а ещё 150 000 ₽ закупки лежат на полке и будут проданы в следующие месяцы. Операционные расходы и налог вычитают уже из неё, а не из разницы с закупкой.
Обратная ошибка: месяц без закупок выглядит сверхприбыльным, хотя магазин просто распродавал запас, оплаченный раньше.
Операционные расходы
Всё, что магазин тратит за месяц, кроме покупки товара:
- аренда и коммунальные платежи;
- зарплата продавцов вместе с налогами и взносами;
- реклама: вывеска, листовки, продвижение в соцсетях;
- связь, интернет, обслуживание кассы и программ;
- эквайринг — комиссия банка за оплату картой;
- упаковка: пакеты, коробки, плёнка;
- прочее: хозтовары, мелкий ремонт, доставка покупателям.
Квартальные и годовые платежи делите на месяцы, иначе один месяц покажет убыток, а остальные — завышенную прибыль.
Если за прилавком стоите вы сами, чистая прибыль — это ещё и оплата вашего труда: прикиньте, сколько стоил бы нанятый продавец.
Налог: от чего он считается
Налог зависит от режима. На УСН с объектом «доходы» его считают не с прибыли, а с доходов — для магазина это прежде всего выручка:
В случае, если объектом налогообложения являются доходы организации или индивидуального предпринимателя, налоговой базой признается денежное выражение доходов организации или индивидуального предпринимателя.
Базовая ставка на этом объекте — 6% (п. 1 ст. 346.20 НК РФ). Значит, налог платится, даже если прибыли нет. Сумму налога на этом объекте уменьшают на страховые взносы — в пределах, установленных п. 3.1 ст. 346.21 НК РФ. На объекте «доходы минус расходы» базой служат доходы, уменьшенные на расходы (п. 2 ст. 346.18 НК РФ), а базовая ставка — 15% (п. 2 ст. 346.20 НК РФ). Что обязательно учитывать на вашем режиме, разобрано в статье учёт товаров для ИП, а точную сумму налога посчитайте с бухгалтером.
Пример: прибыль магазина за месяц
Магазин товаров для дома, сентябрь, УСН «доходы». Цифры круглые и условные.
- Выручка без возвратов — 1 000 000 ₽.
- Товар в закупочных ценах: на начало месяца — 500 000 ₽, закупили за месяц — 700 000 ₽, на конец по пересчёту — 600 000 ₽.
- Аренда и коммунальные — 80 000 ₽.
- Зарплата продавцов с налогами и взносами — 120 000 ₽.
- Реклама — 20 000 ₽.
- Связь, интернет, касса и программы — 10 000 ₽.
- Эквайринг — 15 000 ₽.
- Упаковка — 5 000 ₽.
- Прочие расходы — 10 000 ₽.
- Налог — 6% от выручки, для простоты без уменьшения на взносы.
Считаем по шагам:
Из миллиона выручки осталось 80 000 ₽ — 8 копеек с рубля. На объекте «доходы минус расходы» налог при тех же цифрах составил бы 140 000 × 15% = 21 000 ₽, но это лишь прикидка: какие расходы учитываются для налога, определяет Налоговый кодекс.
Прибыль в процентах
«Прибыль в процентах» бывает разной — всё зависит от того, на что делить.
В примере рентабельность продаж — 80 000 ÷ 1 000 000 × 100% = 8%, валовая маржинальность — 400 000 ÷ 1 000 000 × 100% = 40%, средняя наценка — 400 000 ÷ 600 000 × 100% ≈ 66,7%. Наценка 66,7% на бумаге превратилась в 8% чистой прибыли, поэтому всегда подписывайте, от чего посчитан процент.
Чем маржа отличается от наценки и как переводить одно в другое, разобрано в статье маржинальность и наценка. Для одного товара проценты удобно считать в калькуляторе наценки и маржи.
Прибыль по товарам: кто кормит магазин
Общая прибыль говорит, зарабатывает ли магазин, но не за счёт чего: одни товары кормят, другие работают в ноль или в минус, и этого не видно, пока не посчитать по каждому.
Пример за месяц:
- сковороды — 100 штук по 1 500 ₽ при себестоимости 1 000 ₽: выручка 150 000 ₽, валовая прибыль 50 000 ₽;
- полотенца — 200 штук по 300 ₽ при себестоимости 120 ₽: выручка 60 000 ₽, валовая прибыль 36 000 ₽;
- наборы посуды — 30 штук по 3 000 ₽ при себестоимости 2 900 ₽: выручка 90 000 ₽, валовая прибыль 3 000 ₽.
По выручке наборы посуды на втором месте, а прибыли почти не дают. Если каждый набор уходит в подарочной упаковке за 100 ₽, эти 3 000 ₽ съедает упаковка, а с комиссией за эквайринг наборы продаются в минус. Полотенца дают меньше всех выручки, но в 12 раз больше прибыли, чем наборы.
Отсюда решение: поднять цену, найти поставщика дешевле или перестать закупать. Разделить товары на группы по выручке или прибыли помогает ABC-анализ в Excel.
Деньги — не прибыль
Прибыль считают по проданному товару, а деньги меняются по факту оплат, поэтому прибыльный месяц может закончиться с меньшими деньгами, чем начался.
- Закупка на склад. Деньги ушли поставщику, а в себестоимость товар попадёт, только когда будет продан. В примере чистая прибыль — 80 000 ₽, но товара на полке стало больше на 100 000 ₽: было 500 000 ₽, стало 600 000 ₽. Если выручка получена, а закупки и расходы оплачены в том же месяце, денег стало меньше на 20 000 ₽.
- Замороженные деньги в остатках. Товар, который лежит месяцами, — это деньги, которые не работают. Как их посчитать и высвободить, разобрано в статье об оборотном капитале и замороженных деньгах.
- Платежи, которые не расход месяца. Аренда вперёд, новая витрина, возврат займа — деньги уходят сейчас, а в прибыль месяца попадает только доля или ничего.
- Деньги, которые владелец забирает себе. Для прибыли это не расход, но из кассы они уходят.
В примере: 80 000 − 100 000 = −20 000 ₽. Когда платить нужно раньше, чем деньги вернутся от продаж, случается кассовый разрыв — статья на примере маркетплейса, но механика та же: деньги застревают в товаре.
Точка безубыточности магазина
Точка безубыточности — выручка, при которой прибыль равна нулю. Для расчёта разделите расходы на две группы.
- Постоянные не зависят от выручки: аренда, зарплата, связь, реклама с фиксированным бюджетом.
- Переменные растут вместе с продажами: себестоимость товара, эквайринг, упаковка, а на УСН «доходы» — и налог.
В примере постоянные расходы — 80 000 + 120 000 + 20 000 + 10 000 + 10 000 = 240 000 ₽. Переменные: себестоимость — 60% выручки, эквайринг и упаковка — 2%, налог — 6%, всего 68%.
При 30 рабочих днях это 25 000 ₽ выручки в день. С каждого рубля сверх этой суммы остаётся 32 копейки: (1 000 000 − 750 000) × 0,32 = 80 000 ₽ — та самая чистая прибыль из примера. Точку в штуках и рублях для одного товара можно посчитать в калькуляторе точки безубыточности.
Частые ошибки
- Вычитать из выручки всю закупку. В себестоимость идёт только проданный товар, остальное лежит на полке.
- Считать себестоимость без доставки. Прибыль выходит завышенной ровно на то, что вы всё равно платите.
- Забывать редкие платежи. Годовые и квартальные расходы делите на месяцы.
- Не считать свою работу. Прибыль, в которой спрятана ваша зарплата, выглядит больше, чем зарабатывает магазин.
- Судить о прибыли по деньгам на счёте. Деньги могут лежать в товаре, а долги — ждать оплаты.
Порядок расчёта за месяц
- Посчитайте выручку за месяц без возвратов.
- Пересчитайте товар на последний день месяца и найдите себестоимость проданного через остатки.
- Вычтите себестоимость из выручки — получите валовую прибыль.
- Соберите операционные расходы месяца, редкие платежи разделите на месяцы.
- Вычтите расходы и налог — получите чистую прибыль.
- Посчитайте рентабельность продаж и валовую маржинальность, сравните с прошлыми месяцами и посмотрите прибыль по товарам.
Как это видно в Veloseller
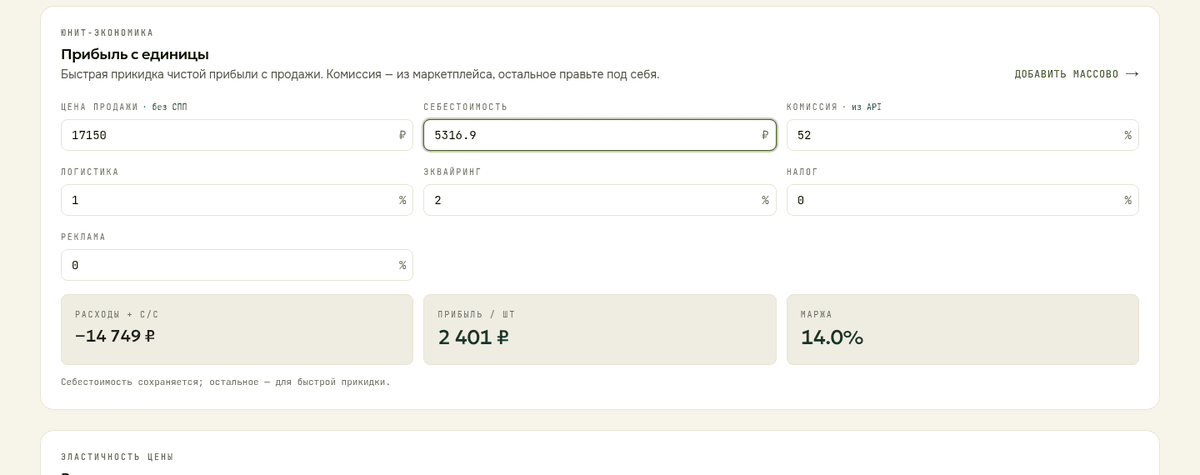
Veloseller не бухгалтерия: аренду, зарплату и налоги магазина он не видит, но с прибылью по товарам помогает. В карточке товара блок «Юнит-экономика» показывает прибыль с единицы и маржу: себестоимость сохраняется, ставка налога берётся из настроек, остальные расходы на единицу — эквайринг, доставку, рекламу — вы указываете сами. По продажам из «Умного учёта» сервис делит товары на группы ABC по выручке и показывает, сколько денег заморожено в остатках и что залежалось: список «Распродать» и блок «Излишек». Бесплатно — 1 склад и до 50 товаров, бессрочно. Подробнее — на странице программы учёта товаров для малого бизнеса.
Частые вопросы
Как посчитать прибыль?
Из выручки вычтите себестоимость проданного товара — получится валовая прибыль. Из неё вычтите операционные расходы и налог — получится чистая прибыль.
Как посчитать чистую прибыль?
Чистая прибыль = выручка − себестоимость проданного − операционные расходы − налог. В примере из статьи: 1 000 000 − 600 000 − 260 000 − 60 000 = 80 000 ₽.
Как посчитать валовую прибыль?
Валовая прибыль = выручка − себестоимость проданного товара. Себестоимость берут только по проданному: остаток на начало месяца плюс закупки минус остаток на конец, всё в закупочных ценах.
Как посчитать прибыль в процентах?
Разделите прибыль на выручку и умножьте на 100% — это рентабельность продаж. Если делить на себестоимость, получится наценка, поэтому всегда подписывайте, от чего посчитан процент.
Как посчитать прибыль от продаж?
Из выручки вычтите себестоимость проданного и расходы на торговлю: аренду, зарплату, рекламу, эквайринг, упаковку. Если других доходов и расходов у магазина нет, это и есть прибыль до налога.
Как посчитать прибыль магазина за месяц?
Возьмите выручку за месяц, пересчитайте товар на последний день и найдите себестоимость проданного через остатки. Затем вычтите операционные расходы месяца и налог.
Итог
Выручка минус себестоимость проданного — валовая прибыль, минус операционные расходы — прибыль до налога, минус налог — чистая прибыль. Себестоимость берут только по проданному товару, прибыль не путают с деньгами на счёте, а по каждому товару смотрят отдельно — так видно, кто кормит магазин, а кто продаётся в минус.
Источники: Налоговый кодекс РФ, часть вторая (глава 25; п. 1 и 2 ст. 346.18, п. 1 и 2 ст. 346.20, п. 3.1 ст. 346.21; ред. от 04.08.2026); формулы валовой и чистой прибыли, себестоимости проданного, рентабельности, наценки и точки безубыточности — общепринятые методики управленческого учёта, числовые примеры расчётные; справка Veloseller — «Карточка товара», «Умный учёт», «Обзор склада», «Тарифы» (сверено 25.09.2026).
Похожие материалы
Маржинальность и наценка: формулы, разница и примеры
Маржинальность простыми словами: формулы маржи и наценки в % и рублях, пересчёт одного в другое, Excel и пример для маркетплейса.
Кассовый разрыв у селлера: почему прибыль есть, а денег нет
Почему на маркетплейсе прибыль по отчётам есть, а денег на закупку нет: механика кассового разрыва и как посчитать заранее.
Оборотный капитал селлера: сколько денег в товаре
Как посчитать оборотный капитал и замороженные в остатках деньги, связать их с оборачиваемостью и высвободить средства.
ДРР и ROAS: в чём разница и какой ДРР норма
ДРР и ROAS на маркетплейсе: в чём разница, как связаны CTR, CR и CPO и какой ДРР считать нормой на Wildberries и Ozon.
Посчитать по этой теме
Калькулятор юнит-экономики
Прибыль с единицы, маржинальность и наценка после всех комиссий. С Excel-шаблоном для скачивания.
Калькулятор потерянной выручки
Во сколько обходятся простои и нехватка товара — сколько выручки утекает из-за out-of-stock.
Калькулятор прибыли Wildberries
Прибыль с продажи на WB с учётом комиссии, логистики, процента выкупа и ДРР. Считает цену безубыточности.