Наценка на овощи и фрукты: как учесть усушку и порчу
Как считать наценку на овощи и фрукты, чтобы проданное окупало гниль, усушку и уценку: формула, пример на помидорах, нормы убыли.
Купили помидоры по 120 ₽ за килограмм, поставили на ценник 156 ₽ — наценка 30%. Неделя прошла, товар ушёл, а денег почти не прибавилось. Куда делась наценка? Её съели ящик мягких помидоров, вечерняя распродажа за полцены и килограммы, которые просто усохли на прилавке.
Эта статья — для владельца овощной лавки, палатки на рынке или магазина у дома. Разберём, как считать наценку на овощи и фрукты, чтобы проданный товар оплачивал и тот, что сгнил, усох и ушёл в уценку. Все цифры ниже — пример для расчёта, а не рыночная статистика: свои подставите сами.
Наценка и маржинальность — одной фразой
Наценка — сколько процентов вы добавили к закупочной цене, а маржинальность — сколько процентов от цены продажи остаётся вам после оплаты товара. Купили за 100 ₽, продали за 130 ₽: наценка 30%, маржинальность около 23%. Подробно — в статье о маржинальности и наценке.
Почему наценка 30% превращается почти в ноль
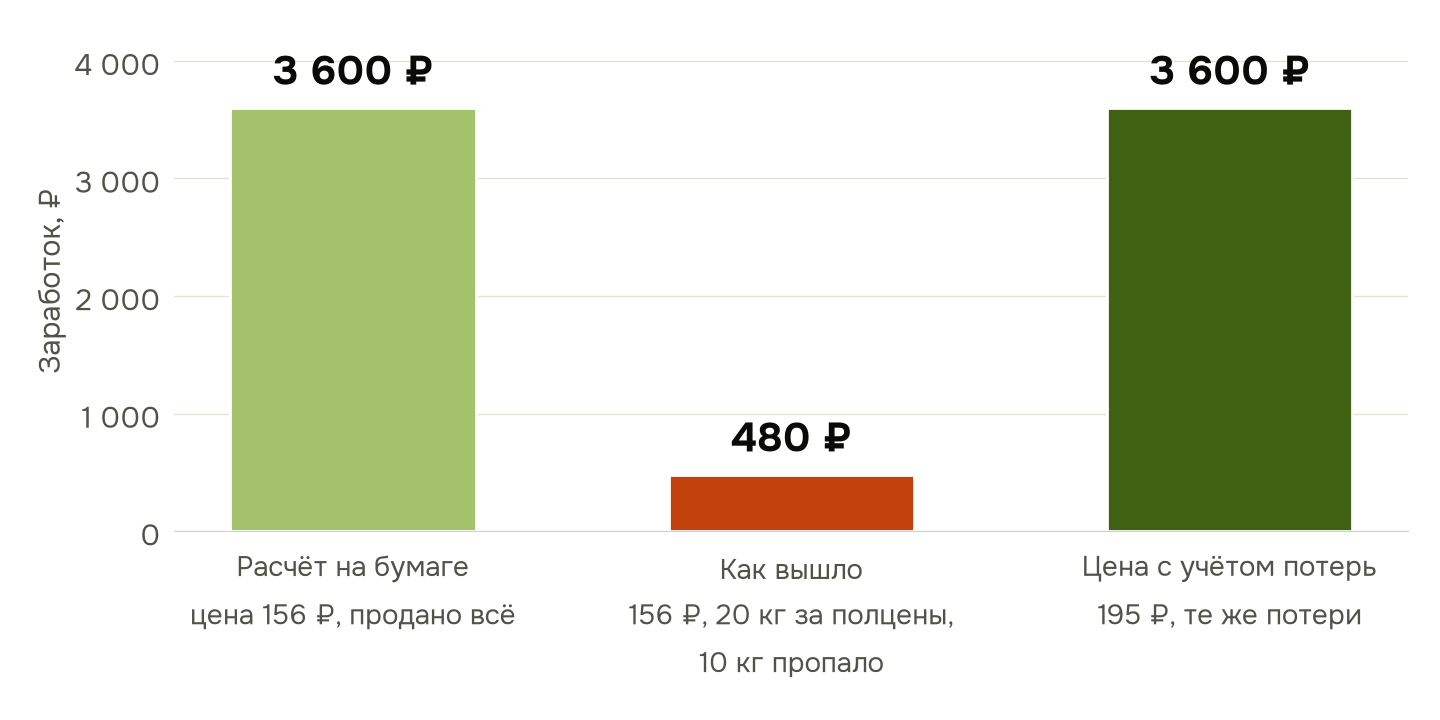
Пример. За неделю лавка закупила 100 кг помидоров по 120 ₽ — это 12 000 ₽. Цена на ценнике — 156 ₽, то есть закупка плюс 30%.
На бумаге всё красиво: 100 кг × 156 ₽ = 15 600 ₽ выручки и 3 600 ₽ заработка с помидоров. Заработок здесь — выручка минус закупка.
А вот как было на самом деле:
- 70 кг продали по полной цене: 70 × 156 = 10 920 ₽;
- 20 кг подмякли, их продали вечером за полцены, по 78 ₽: 20 × 78 = 1 560 ₽;
- 10 кг не продали совсем: часть сгнила, часть усохла.
Вместо 3 600 ₽ — 480 ₽, всего 4% к закупке. А из них ещё платить за место, свет и продавцу.
Ошибка одна: цену посчитали от закупки, как будто продастся каждый килограмм, и по полной цене. Со скоропортом так не бывает.
Формула цены с учётом потерь
Деньги за весь закупленный товар должны вернуться с того, что вы реально продали. Поэтому сначала считаем, во что обходится один проданный килограмм, и только потом добавляем нужный заработок.
Доля потерь — какая часть закупленного не продалась: сгнила, усохла, ушла в мусор. Нужный заработок — сколько процентов к стоимости всей закупки вы хотите заработать, уже покрыв потери. В формуле 10% — это 0,1, 30% — это 0,3. В закупочную цену включайте и доставку до лавки.
Пример на тех же помидорах: закупка 120 ₽/кг, потери 10%. Уценку пока не считаем.
Проверим. Из 100 кг продали 90 кг по 175 ₽ — это 15 750 ₽. Минус закупка 12 000 ₽ — заработок 3 750 ₽, те самые 30% к закупке и даже чуть больше из-за округления цены.
Заметьте: наценка к закупке здесь намного больше 30%. Так и должно быть: 30% — ваш заработок, остальное оплачивает потери. Обе формулы можно собрать в одну:
Для помидоров: 1,3 ÷ 0,9 − 1 = 0,444, то есть 44,4% — это наценка при расчётной цене 173,33 ₽. После округления до 175 ₽ она чуть больше: 175 ÷ 120 − 1 ≈ 45,8%.
Шпаргалка для нужного заработка 30%: цена ≈ закупочная цена × множитель (множители округлены до сотых).
- потери 5% — ×1,37;
- потери 10% — ×1,44;
- потери 15% — ×1,53;
- потери 20% — ×1,63.
Посчитать цену без ручных формул можно в калькуляторе наценки и маржи: вместо закупочной цены подставьте себестоимость проданного килограмма.
Уценка вечером: что она делает с заработком
Уценка — продажа подвядшего или помятого товара со скидкой. В расчёт её добавляют так:
В нашей неделе уценили 20% помидоров на 50%: 0,2 × 0,5 = 0,1. Для выручки это то же самое, что выбросить ещё 10% товара. Вместе с гнилью и усушкой — 20% потерь:
Проверка: 70 кг по 195 ₽ — 13 650 ₽, 20 кг за полцены по 97,5 ₽ — 1 950 ₽. Итого 15 600 ₽ и заработок 3 600 ₽ — ровно 30% к закупке.
Значит, уценка — это плохо? Нет.
Выбросить 20 кг — потерять их целиком. Продать за полцены — вернуть часть денег, даже если это ниже закупки: за товар вы уже заплатили. Плохо, когда уценку не заложили в цену.
Чем меньше скидка и доля уценённого, тем меньше потерь. Уценить 10% товара на 30% — это всего 0,1 × 0,3 = 0,03, то есть 3%.
Если такая цена не проходит
Поставите 195 ₽, когда рядом помидоры по 180 ₽, — покупатель уйдёт к соседу. Тогда рычаг другой: не поднимать цену, а снижать потери.
Если сократить гниль и усушку с 10% до 5%, а уценку — с 20% до 10% товара за те же полцены, общие потери упадут с 20% до 10%: 0,05 + 0,1 × 0,5 = 0,1. И для тех же 30% заработка хватит цены 173,33 ₽ — на ценник снова 175 ₽, дешевле, чем у соседа.
Что для этого делают:
- Закупают чаще и меньше. Сколько брать, считают от продаж в день — см. статью о закупке товара для магазина.
- Перебирают товар каждый день и сразу убирают подгнившее, пока оно не испортило соседей.
- Проверяют вес при приёмке на своих весах. Недовес поставщика — не ваша усушка.
- Продают «некрасивое» отдельно — на салат, на соус, на варенье — раньше, чем оно станет уценкой за полцены.
Разная наценка на разный товар
Одна наценка на всю лавку — ошибка, потому что потери у товаров разные. Картофель, лук, морковь лежат долго, продаются быстро, а цену на них покупатели знают и сравнивают с соседями. На них зарабатывают оборотом — количеством проданных килограммов. Клубника, малина, зелень, спелые персики быстро теряют вид, и без высокой наценки на них не заработать.
Пример: хотим заработать одинаковые 30% и на картошке, и на клубнике.
- Картофель: закупка 30 ₽/кг, потери 3%. Себестоимость проданного кг — 30 ÷ 0,97 = 30,93 ₽, цена — 30,93 × 1,3 = 40,21 ₽, на ценник — 40 ₽. Наценка к закупке — около 33%, а заработок из-за округления вниз — около 29% вместо 30%.
- Клубника: закупка 400 ₽/кг, потери 20%. Себестоимость проданного кг — 400 ÷ 0,8 = 500 ₽, цена — 500 × 1,3 = 650 ₽. Наценка к закупке — 62,5%.
Цель по заработку одна и та же, а наценка на ценнике отличается почти вдвое. Вот почему на вопрос «какая наценка на овощи и фрукты» одной цифры нет.
И ещё: 30% в примерах — не норма, а цифра для расчёта. Сколько нужно зарабатывать вам, зависит от расходов лавки — как их посчитать, разобрано в статье о прибыли магазина. С чего начать торговлю, рассказано в статье о торговле овощами и фруктами.
Как посчитать свою долю потерь за неделю
Чужие проценты потерь вам не помогут: у соседа другой навес, другой поставщик и другие покупатели. Свои посчитать просто — хватит весов и тетради. Раз в неделю, по каждому главному товару:
- Взвесьте остаток в начале недели.
- Запишите, сколько килограммов закупили, — по накладным.
- Записывайте продажи итогом за день — по весам или кассе, уценённое отдельно.
- Всё, что выбрасываете, сначала взвесьте и запишите в графу «выброшено».
- В конце недели снова взвесьте остаток.
Дальше — четыре формулы:
Пример: в понедельник было 10 кг помидоров, за неделю закупили 100 кг, в воскресенье вечером осталось 10 кг — ушло 100 кг. Продали 90 кг, из них 20 кг вечером за полцены. Выбросили 7 кг гнилых.
Потери — 10 кг, то есть 10%. Усушка — 10 − 7 = 3 кг, это 3%. Уценка — 20 кг из 100, то есть 20%. Эти цифры и ставьте в формулу цены.
Если «усушка» вдруг выросла, не спешите винить погоду. В неё попадает всё, что пропало без записи: недовес от поставщика, щедрые довески покупателям, ошибки весов, незаписанные продажи. Недельное взвешивание — маленькая инвентаризация. Вести записи можно и в Excel: в таблице учёта товаров есть операции «приход», «продажа» и «списание».
Усушка и нормы естественной убыли
Усушка — это когда товар теряет влагу и вместе с ней вес. В документах её называют естественной убылью. Гниль, мятые и раздавленные плоды — уже не усушка, а порча. Её списание оформляют актом, если ведёте бухучёт, — порядок описан в статье о списании товара.
Нормы естественной убыли для продуктов в торговле утверждены приказом Минпромторга России от 01.03.2013 № 252 «Об утверждении норм естественной убыли продовольственных товаров в сфере торговли и общественного питания» (зарегистрирован в Минюсте России 05.04.2013 № 27999).
Норм для свежих овощей и фруктов на прилавке розничного магазина в этом приказе нет. Для них есть нормы при кратковременном и длительном хранении на базах и складах (разделы XLVII–XLVIII) и в кладовых общепита (раздел XLIV). Отдельные разделы — для ананасов и бананов (XLV) и для цитрусовых (XLVI). Какие нормы применимы к вашему случаю, решает бухгалтер.
Нормы записаны в процентах по каждому виду товара. Например, в разделе о кратковременном хранении на базах и складах они разные для трёх климатических групп регионов, времён года и охлаждаемых и неохлаждаемых складов. Поэтому одной «нормы усушки овощей» нет, а таблицу усушки из интернета сверяйте с текстом приказа № 252 и проверяйте, что он действует на дату списания.
Зачем нормы нужны. Для организаций на общей системе потери от недостачи и порчи при хранении и перевозке в пределах норм естественной убыли приравниваются к материальным расходам (пп. 2 п. 7 ст. 254 НК РФ). На УСН «доходы минус расходы» — уточните у бухгалтера. Если налог считается только с доходов, списание его не уменьшает.
Для цены нормы из приказа не годятся: уценки в них нет, а ваши реальные потери бывают и больше, и меньше норм. В цену закладывайте свои потери за неделю — все вместе.
Как это вести в Veloseller
Приход, продажи и выброшенное удобно вести в «Умном учёте» — складе прямо в Veloseller. По этим записям сервис покажет, на сколько дней хватит остатка, что пора закупить и что залежалось, и пришлёт сводку в Telegram.
- Приход. Напишите фразу («пришло 3 ящика яблок») или сфотографируйте накладную с овощебазы. Операция сначала попадает в Корзину и меняет остаток только после вашей проверки.
- Сначала продажи. Вносите их сразу или одной записью итогом дня: «продал 24 кг помидоров». Голосом — кнопкой микрофона в веб-версии или голосовым сообщением Telegram-боту, в приложении на телефоне — диктовкой с клавиатуры.
- Потом выброшенное — корректировкой. Взвесили остаток — поставили фактическое число. Корректировку сервис спросом не считает: список «Закупить» и скорость продаж строятся только по продажам. Если лишь поправить остаток, спрос окажется заниженным.
Ограничения: количество — целое число, 1,3 кг сервис не примет, поэтому развесное ведут в целых килограммах с округлением или в ящиках. Сроков годности, партий и кассы нет, с весами сервис не работает, ценники не печатает.
Бесплатно — 1 склад и 50 товаров бессрочно, первые 35 дней — полный доступ без карты; подробнее — на странице программы учёта товаров для малого бизнеса.
Порядок действий
- Неделю записывайте по главным товарам приход, продажи, уценку и выброшенное, в начале и в конце недели взвешивайте остаток.
- Посчитайте долю потерь и отдельно — долю уценённого товара и скидку.
- Сложите потери: доля потерь + доля уценённого × скидка.
- Посчитайте себестоимость проданного килограмма и цену по формуле, округлите цену.
- Если цена выше, чем готов платить покупатель, снижайте потери: закупайте чаще и меньше, перебирайте товар, уценяйте раньше и на меньшую скидку.
- Пересчитывайте раз в неделю или хотя бы раз в месяц: с сезоном меняются и закупочные цены, и потери.
Частые вопросы
Какая наценка на овощи и фрукты?
Одной цифры нет: она зависит от ваших потерь и расходов лавки, поэтому у картофеля и клубники она разная. Сначала посчитайте цену: закупочную цену разделите на (1 − доля потерь) и умножьте на (1 + нужный заработок). Наценка = цена ÷ закупка − 1.
Как учитывать усушку овощей?
Раз в неделю взвешивайте остаток и сравнивайте с тем, что должно остаться по приходу и продажам: недостача за вычетом выброшенного — это усушка. В цене учитывайте её вместе с гнилью и уценкой.
Как посчитать процент усушки?
Разделите усушку в килограммах на количество товара, которое ушло за период, и умножьте на 100%. Ушло 100 кг помидоров, 7 кг выбросили, а по весам не хватает ещё 3 кг — усушка 3%.
Какие нормы усушки овощей и фруктов?
В приказе Минпромторга России от 01.03.2013 № 252 нет норм для свежих овощей и фруктов на прилавке магазина — только для хранения на базах, складах и в кладовых общепита. Применимы ли они к вам, решает бухгалтер.
Что делать с подпорченным товаром — уценять или списывать?
Если товар ещё можно продать, уцените его: даже цена ниже закупки вернёт часть денег, а выброшенный товар не вернёт ничего. Гнилое не продают: его взвешивают и вычитают из остатка, а если ведёте бухучёт — оформляют актом.
Можно ли заложить порчу в цену?
Да, так и нужно: цена должна окупать и проданный, и сгнивший, и уценённый товар. Закладывайте в неё все потери вместе — гниль, усушку и уценку.
Источники: приказ Минпромторга России от 01.03.2013 № 252 «Об утверждении норм естественной убыли продовольственных товаров в сфере торговли и общественного питания» (разделы XLIV–XLVIII и примечания о климатических группах); Налоговый кодекс РФ, часть вторая (пп. 2 п. 7 ст. 254); формулы наценки и цены с учётом потерь — общепринятые методики торгового учёта, расчёты примеров — Veloseller; справка Veloseller — «Умный учёт», «Тарифы и лимиты», сверено 25.09.2026.
Похожие материалы
Маржинальность и наценка: формулы, разница и примеры
Маржинальность простыми словами: формулы маржи и наценки в % и рублях, пересчёт одного в другое, Excel и пример для маркетплейса.
Списание товара: когда, как оформить и учесть
Когда списывать товар, кто входит в комиссию, как составить акт ТОРГ-16 или свой, подтвердить утилизацию и учесть списание.
Торгуйте помидорами умнее: учёт в овощном магазине
Торговля овощами и фруктами без лишних потерь: что считать каждый день, сколько закупать, как меньше выбрасывать. Пример недели лавки.
Торговля на рынке: как считать прибыль и вести учёт
Расходы точки на рынке, прибыль за день и месяц, почему касса полная, а денег нет, какой товар выгоднее и как вести учёт с телефона.
Посчитать по этой теме
Калькулятор юнит-экономики
Прибыль с единицы, маржинальность и наценка после всех комиссий. С Excel-шаблоном для скачивания.
Калькулятор наценки и маржи
Наценка, маржа и прибыль по себестоимости и цене — или цена под нужную наценку и маржу с учётом комиссии.
Калькулятор точки дозаказа
При каком остатке пора заказывать поставку, чтобы не уйти в out-of-stock и не заморозить деньги.