Списание товара: когда, как оформить и учесть
Когда списывать товар, кто входит в комиссию, как составить акт ТОРГ-16 или свой, подтвердить утилизацию и учесть списание.
Списание товара — это оформление того, что товар выбыл без продажи: разбился, испортился, у него истёк срок годности или он пропал. Пока списание не записано, учёт показывает товар, которого нет, и закупка идёт по неверным цифрам. Ниже — варианты списания, сроки, как оформить акт и подтвердить утилизацию, как учесть списанное и как списывать реже. Статья для владельца небольшого магазина, отдела или склада.
Что такое списание товара
Товар уходит из магазина одним из двух путей: его продают или списывают. Продажа приносит выручку, списание — только расход. Но в учёте оба уменьшают остаток:
Тем, кто ведёт бухгалтерский учёт, закон требует оформлять каждый факт хозяйственной жизни первичным учётным документом (ч. 1 ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете»). Для списания таким документом служит акт. Индивидуальный предприниматель, который ведёт налоговый учёт доходов или доходов и расходов, вправе бухучёт не вести (п. 1 ч. 2 ст. 6 того же закона) — подробнее в статье об учёте товаров для ИП. Но акт полезен и ему: он объясняет, куда делся товар, и пригодится, если налог зависит от расходов.
Варианты списания товара: причины
- Брак. Заводской дефект, который нашли на полке или после возврата покупателя. Брак, обнаруженный при приёмке, выгоднее не списывать, а предъявить поставщику — порядок тот же, что при пересорте, см. статью о пересорте товара.
- Порча. Товар намок, выгорел на витрине, испортился из-за нарушения температуры хранения.
- Истёк срок годности. Такой товар продавать нельзя — это прямо запрещает закон, цитата ниже.
- Бой и лом. Разбили при выкладке, уронил покупатель, повредили при переноске по складу.
- Естественная убыль. Усушка и утруска весового товара. Отдельно её учитывают, если организация установила нормы естественной убыли: в торговле убыль в пределах норм относят на расходы на продажу, а сверх норм отражают как недостачу (п. 14 ФСБУ 28/2023 «Инвентаризация»).
- Недостача по инвентаризации. Товара меньше, чем по учёту, и найти его не удалось. Списывают по утверждённым результатам пересчёта — порядок в статье об инвентаризации товара.
- Образцы, подарки, дегустации. Это не потери: товар израсходован на рекламу или представительские цели и оформляется иначе, чем брак, — как именно, уточните у бухгалтера.
Сроки: когда списывать товар
Списывайте в тот день, когда обнаружили проблему. Первичный документ составляют при совершении факта хозяйственной жизни, а если это невозможно — сразу после его окончания (ч. 3 ст. 9 закона № 402-ФЗ).
Для просроченного товара срок задан законом: его снимают с продажи, как только истёк срок годности.
Продажа товара (выполнение работы) по истечении установленного срока годности, а также товара (выполнение работы), на который должен быть установлен срок годности, но он не установлен, запрещается.
Тем, кто ведёт бухучёт, стоит помнить ещё об одном сроке. Установление факта утраты или порчи товара — случай обязательной инвентаризации, и провести её нужно непосредственно по установлению этого факта (пп. «д» п. 15 и пп. «д» п. 16 ФСБУ 28/2023). Пересчитывают при этом не весь магазин, а то, что непосредственно связано с событием (п. 18).
Не копите списания «до конца месяца»: через две недели не вспомнить, что разбилось, а что пропало, и на пересчёте это выглядит как недостача.
Кто списывает: комиссия и приказ
Комиссию по списанию назначает руководитель — приказом или распоряжением. Это видно и по унифицированной форме акта: в ней есть строка «Основание для составления акта: приказ, распоряжение», а подписывают акт члены комиссии, уполномоченной руководителем.
Применяется при оформлении возникающей по тем или иным причинам порчи, потери качества товаров, не подлежащих дальнейшей реализации. Составляется в трех экземплярах и подписывается членами комиссии, уполномоченной на это руководителем организации.
Удобно назначить постоянную комиссию одним приказом: в маленьком магазине это владелец или заведующий и один-два продавца. Материально ответственное лицо подписывает акт отдельно — для него в форме ТОРГ-16 есть своя строка. Если вы работаете один, подпишите акт сами и приложите фотографии, а если акт нужен для налогового учёта, порядок согласуйте с бухгалтером.
Как оформить списание товара: по шагам
- Отложите товар. Уберите его с полки в отдельное место с пометкой «к списанию», чтобы его случайно не продали.
- Осмотрите и посчитайте. Комиссия пересчитывает товар, определяет причину и фотографирует дефект, этикетку со сроком годности или осколки. При необходимости акт составляют с участием представителя санитарного или иного надзора — так сказано в указаниях к форме ТОРГ-16.
- Составьте акт о списании по форме ТОРГ-16 или по своей — что в нём указать, ниже.
- Утвердите акт. Руководитель подписывает его и решает, за счёт чего списать стоимость: в форме ТОРГ-16 для этого есть строка «Решение руководителя» с вариантами «себестоимость, прибыль, материально ответственное лицо».
- Уничтожьте или утилизируйте товар и подтвердите это.
- Уменьшите остаток в учёте в тот же день.
Акт о списании товара: ТОРГ-16 или своя форма
Унифицированная форма — ТОРГ-16 «Акт о списании товаров» из постановления Госкомстата России от 25.12.1998 № 132. Для боя, порчи и лома в том же постановлении есть форма ТОРГ-15 «Акт о порче, бое, ломе товарно-материальных ценностей». Её применяют к ценностям, которые подлежат уценке или списанию: товар с мятой коробкой часто выгоднее уценить и продать, чем выбросить.
С 1 января 2013 года формы из альбомов унифицированных форм не обязательны (информация Минфина России от 04.12.2012 № ПЗ-10/2012): формы первичных документов определяет руководитель (ч. 4 ст. 9 закона № 402-ФЗ). ТОРГ-16 можно взять как готовый шаблон или утвердить свою форму. В своей форме должны быть обязательные реквизиты первичного документа (ч. 2 ст. 9):
- наименование документа и дата составления;
- наименование организации или ИП, которые его составили;
- содержание операции — что списывается и почему;
- количество и сумма с единицами измерения;
- должности ответственных лиц и их подписи с фамилиями и инициалами.
Что указать в акте о списании
Из формы ТОРГ-16 стоит взять и остальные сведения — по ним потом видно, откуда берутся потери:
- дату поступления товара, номер и дату накладной, по которой он пришёл;
- причину списания — в форме это графа «Признаки понижения качества»: бой, истёк срок годности, брак;
- наименование и код товара, единицу измерения, количество;
- цену и стоимость по каждой строке, итог и сумму списания прописью — обычно по себестоимости, по которой товар числится в учёте;
- подписи председателя и членов комиссии и материально ответственного лица;
- решение руководителя: за счёт чего списать стоимость.
Пример. Магазин посуды разбил при выкладке 3 кружки по 250 ₽ и обнаружил 2 чайника по 900 ₽ с трещинами после падения со стеллажа. В акте две строки: «Кружка керамическая 350 мл — 3 шт. × 250 ₽ = 750 ₽, бой при выкладке» и «Чайник заварочный 1 л — 2 шт. × 900 ₽ = 1 800 ₽, бой при падении со стеллажа». Итого списано на 2 550 ₽ — две тысячи пятьсот пятьдесят рублей.
Утилизация и её подтверждение
Списанный товар не должен вернуться на полку или уйти мимо кассы, поэтому после акта его уничтожают, утилизируют или возвращают поставщику, если это предусмотрено договором.
Чем подтвердить утилизацию:
- записью в акте: способ уничтожения, дата и подписи тех, кто при этом присутствовал;
- фотографиями или видео до и после — чтобы был виден сам товар и его маркировка;
- документами компании, которая вывезла товар на утилизацию, — договором и актом о приёмке товара.
Если торгуете продуктами, лекарствами или маркированными товарами, проверьте, нет ли для вашей категории особого порядка уничтожения и вывода из оборота.
Учёт списания товаров
В товарном учёте списание уменьшает остаток на списанное количество. Себестоимость списанного — расход, который не принёс выручки: он уменьшает прибыль так же, как аренда или зарплата.
Пример. За месяц магазин продал товара на 200 000 ₽, себестоимость проданного — 120 000 ₽, списано товара на 2 550 ₽ по себестоимости.
Раз в месяц полезно смотреть долю списаний — какую часть от себестоимости проданного вы потеряли:
Общего норматива для этой цифры нет: важно, растёт она или падает и из-за каких причин. Как считать прибыль целиком — в статье о прибыли магазина. Если ведёте учёт в Excel, скачайте шаблон таблицы учёта товаров: в листе «Движение» есть операция «списание», а в листе «Остатки» — столбец «Списано».
Бухгалтерский учёт. Для недостачи и порчи, выявленных инвентаризацией, ФСБУ 28/2023 задаёт общее правило: стоимость утраченного товара и товара, который нельзя использовать или продать, относят на виновных лиц, если есть основания для возмещения, а если оснований нет — на расходы (пп. «б» п. 12). Номера счетов стандарт не называет, поэтому проводки согласуйте с бухгалтером.
Налог на УСН. На объекте «Доходы» налоговая база — денежное выражение доходов (п. 1 ст. 346.18 НК РФ): расходы её не уменьшают, и списание на налог не влияет. На объекте «Доходы минус расходы» стоимость товаров, купленных для перепродажи, учитывается в расходах по мере их реализации (пп. 2 п. 2 ст. 346.17 НК РФ), а списанный товар не продан. Можно ли уменьшить на него налог, зависит от причины и документов — этот вопрос решайте с бухгалтером.
Как снизить списания
- FIFO на полке. Новую партию ставьте назад, старую — вперёд. Для товаров со сроком годности ориентир — дата на упаковке: первым уходит то, у чего срок кончается раньше.
- Контроль сроков. Раз в неделю просматривайте сроки годности и заранее уценивайте товар, у которого срок подходит к концу: продать со скидкой дешевле, чем списать.
- Закупка по скорости продаж. Заказывайте столько, сколько успеете продать до следующей поставки, а не «на все деньги». Как посчитать — в статье о закупке товара для магазина.
- Распродажа залежавшегося. Товар, который лежит месяцами, выгорает, мнётся и выходит из моды. Распродайте его, пока он ещё продаётся, — подробнее в статье о неликвиде.
- Хранение. Бьющееся — на нижние полки, скоропортящееся — в холодильник с термометром.
- Приёмка при поставщике. Брак, найденный при приёмке, — претензия поставщику, а не ваше списание. Проверяйте товар при водителе или экспедиторе.
- Разбор причин. Раз в месяц сложите списания по причинам: если половина — бой при выкладке, дело в стеллажах или спешке.
Списание в Veloseller
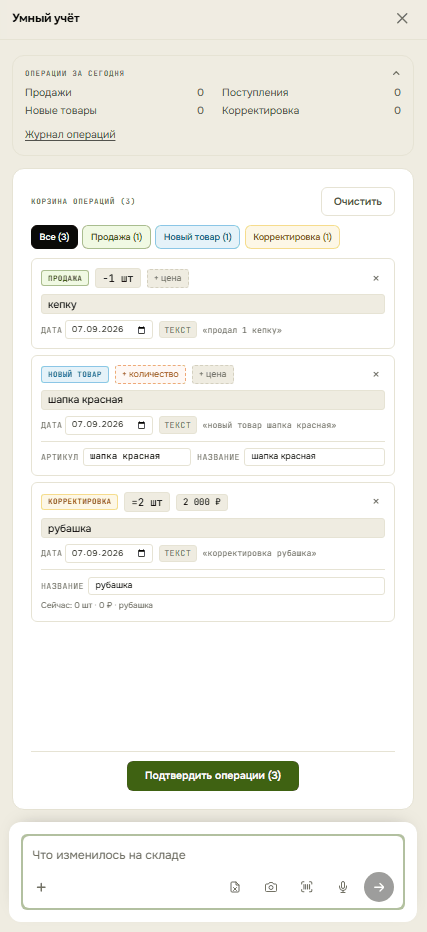
Документы списания Veloseller не формирует — акт составляйте по форме выше, а в сервисе держите точный остаток. В «Умном учёте» пять операций: продажа, поступление, новый товар, корректировка и удаление товара. Отдельной операции «списание» нет: списанный товар вносится корректировкой — остаток становится равен числу, которое вы укажете. Было 15 кружек, разбили 3 — корректируете остаток до 12. Операция сначала попадает в Корзину и меняет остаток только после подтверждения.
Списывать реже помогает аналитика по тем же данным. Скорость продаж и то, на сколько дней хватит остатка, подсказывают, сколько закупать, а список «Распродать» и блок «Излишек» показывают, что залежалось. Бесплатно — 1 склад и 50 товаров, бессрочно. Подробнее — на странице программы учёта товаров для малого бизнеса.
Частые вопросы
Как оформить списание товара?
Руководитель назначает комиссию, она осматривает товар, определяет причину и составляет акт о списании. Руководитель утверждает акт, товар уничтожают или утилизируют, а остаток в учёте уменьшают в тот же день.
Какой документ нужен для списания товаров?
Акт о списании: унифицированная форма ТОРГ-16 из постановления Госкомстата России № 132 или своя форма с обязательными реквизитами первичного документа (ч. 2 ст. 9 закона № 402-ФЗ). Для боя, порчи и лома есть форма ТОРГ-15, а недостачу по инвентаризации списывают по утверждённым результатам пересчёта.
В какие сроки нужно списать товар?
Акт составляют, когда обнаружили порчу, бой или просрочку, а если это невозможно — сразу после (ч. 3 ст. 9 закона № 402-ФЗ). Товар с истёкшим сроком годности снимают с продажи сразу: продавать его запрещено.
Кто входит в комиссию по списанию товара?
Состав комиссии определяет руководитель приказом или распоряжением — в небольшом магазине это обычно владелец или заведующий и один-два сотрудника. Материально ответственное лицо подписывает акт отдельно.
Как вести учёт списания товаров?
В товарном учёте списание уменьшает остаток, а себестоимость списанного — расход, который уменьшает прибыль. Как отразить его в бухгалтерском и налоговом учёте, уточните у бухгалтера.
Можно ли продать просроченный товар со скидкой?
Нет. Продажа товара по истечении установленного срока годности запрещена (п. 5 ст. 5 Закона РФ «О защите прав потребителей»), поэтому уценивать такой товар поздно — его списывают.
Итог
Списывают товар, который нельзя продать: брак, порчу, просрочку, бой, недостачу. Порядок один: комиссия, осмотр, акт по форме ТОРГ-16 или своей, утверждение руководителем, уничтожение с подтверждением и уменьшение остатка в тот же день. Налоговые последствия зависят от режима — их уточняйте у бухгалтера, а списывать реже помогают FIFO на полке, контроль сроков и закупка по скорости продаж.
Источники: Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (п. 1 ч. 2 ст. 6, ч. 1–4 ст. 9); постановление Госкомстата России от 25.12.1998 № 132 «Об утверждении унифицированных форм первичной учетной документации по учету торговых операций» (формы ТОРГ-15 и ТОРГ-16, указания по их применению); информация Минфина России от 04.12.2012 № ПЗ-10/2012; ФСБУ 28/2023 «Инвентаризация», утверждён приказом Минфина России от 13.01.2023 № 4н (п. 12, 14–16, 18); Закон РФ от 07.02.1992 № 2300-1 «О защите прав потребителей» (п. 5 ст. 5); Налоговый кодекс РФ, часть вторая (пп. 2 п. 2 ст. 346.17, п. 1 ст. 346.18) (сверено 25.09.2026).
Похожие материалы
Инвентаризация товара: как провести на складе и в магазине
Когда инвентаризация обязательна по ФСБУ 28/2023, как провести её по шагам, какие документы нужны и как списать недостачу.
Учёт товаров в маленьком магазине: как вести и в чём
Как вести учёт товаров в магазине или на рынке: что записывать, тетрадь, Excel или приложение, порядок по шагам и частые ошибки.
Неликвид на маркетплейсе: как вернуть замороженные деньги
Как выявить неликвид на Wildberries и Ozon, посчитать замороженные в нём деньги и распродать, не наращивая убыток по хранению.
Пересорт товара: что это, как оформить и исправить
Что такое пересорт, как составить акт о расхождении при приёмке, зачесть пересортицу по инвентаризации и исправить остатки.
Посчитать по этой теме
Калькулятор прибыли Wildberries
Прибыль с продажи на WB с учётом комиссии, логистики, процента выкупа и ДРР. Считает цену безубыточности.
Калькулятор прибыли Ozon
Прибыль с продажи на Ozon с учётом комиссии, логистики, схемы FBO/FBS и рекламы.
Калькулятор точки безубыточности
Сколько единиц продать в месяц, чтобы отбить постоянные расходы и выйти в ноль — в штуках и в рублях.