Инвентаризация товара: как провести на складе и в магазине
Когда инвентаризация обязательна по ФСБУ 28/2023, как провести её по шагам, какие документы нужны и как списать недостачу.
Инвентаризация товара — это пересчёт того, что реально лежит на складе или в магазине, и сравнение с учётом. Она находит недостачи, излишки и пересорт, а без точных остатков нельзя правильно закупать. Ниже — когда инвентаризация обязательна по закону, как провести её по шагам, какие документы оформить, как списать результаты и что делать с товаром на складе маркетплейса. Чтобы между пересчётами остатки не расходились, нужен повседневный учёт прихода и продаж — см. учёт товаров в маленьком магазине и таблицу учёта товаров в Excel.
Какие правила действуют с 2025 года
Закон о бухгалтерском учёте требует инвентаризировать активы и обязательства и сопоставлять фактическое наличие с данными учёта (ст. 11 Федерального закона от 06.12.2011 № 402-ФЗ). Случаи, сроки и порядок организация определяет сама, кроме обязательной инвентаризации — её устанавливают законодательство и федеральные и отраслевые стандарты (ч. 3 ст. 11).
С 1 апреля 2025 года требования к инвентаризации задаёт ФСБУ 28/2023 «Инвентаризация», утверждённый приказом Минфина России от 13.01.2023 № 4н. Методические указания по инвентаризации имущества и финансовых обязательств (приказ Минфина России от 13.06.1995 № 49), на которые до сих пор ссылаются многие инструкции, с этой даты утратили силу по приказу Минфина России от 27.04.2023 № 189.
Стандарт применяют все, кто ведёт бухгалтерский учёт, кроме организаций бюджетной сферы. Индивидуальный предприниматель, который ведёт налоговый учёт доходов или доходов и расходов, вправе не вести бухгалтерский учёт (п. 1 ч. 2 ст. 6 закона № 402-ФЗ). Если ИП этим правом пользуется, порядок из ФСБУ 28/2023 для него — удобный ориентир. Но пересчитывать товар стоит всем: ошибка в остатке переходит в каждый следующий заказ.
Когда инвентаризация обязательна
Кроме случаев из других законов, ФСБУ 28/2023 (п. 15) называет такие:
- Перед годовой бухгалтерской отчётностью. Запасы при этом можно инвентаризировать не раньше 1 октября отчётного года (п. 16).
- При передаче активов в аренду, управление, безвозмездное пользование и при их отчуждении — за исключением обычной деятельности. Обычная продажа товара покупателю инвентаризации не требует.
- При смене материально ответственного лица — по состоянию на день приёмки-передачи дел.
- При коллективной (бригадной) материальной ответственности — при смене бригадира, выбытии более 50% членов коллектива, а также по требованию одного или нескольких его членов.
- При установлении факта утраты или порчи товара — сразу после установления.
- После пожара, аварии, стихийного бедствия или иного бедствия, из-за которого сложилась чрезвычайная ситуация.
- При реорганизации (кроме преобразования) и при ликвидации организации.
Сроки обязательной инвентаризации устанавливает руководитель (п. 17). Когда и как часто проводить остальные пересчёты, организация решает сама.
Виды инвентаризации
- Полная — пересчитывают весь товар во всех местах хранения. Такая нужна, например, перед годовой отчётностью: в этом случае инвентаризации подлежат все активы и обязательства (п. 18).
- Выборочная — одна группа товаров, зона склада или несколько артикулов. При смене продавца отдела или после кражи проверяют то, что непосредственно связано с событием (п. 18).
- Плановая — по графику, который утвердил руководитель.
- Внезапная — без предупреждения, например при подозрении на хищение, чтобы остатки не успели «поправить».
Как провести инвентаризацию товара: порядок по шагам
Порядок ниже ФСБУ 28/2023 устанавливает для обязательной инвентаризации. Для остальных пересчётов правила организация задаёт сама, но удобно держаться тех же.
1. Приказ и комиссия
Руководитель издаёт приказ: что проверяем, где, кто входит в комиссию, даты начала и окончания. Унифицированная форма такого приказа — ИНВ-22, но можно утвердить свою.
Для обязательной инвентаризации создают инвентаризационную комиссию (п. 19). Включать в неё материально ответственных лиц за проверяемый товар нельзя (п. 20). Если отсутствует пятая часть членов комиссии или больше, это основание признать результаты недействительными (п. 21).
Без комиссии можно обойтись, если в компании работают только руководитель или руководитель и главный бухгалтер, если инвентаризацию по договору проводит аудитор или её поручили ревизионной комиссии, предусмотренной уставом (п. 22).
2. Подготовка
- Закончите приход и расход: проведите все накладные, отгрузки и возвраты. Комиссия получает последние на момент инвентаризации приходные и расходные документы, а председатель визирует их с пометкой «до инвентаризации на (дата)» (п. 26).
- Материально ответственные лица дают расписки, что все документы сданы, поступивший товар оприходован, а выбывший списан (п. 27).
- Остановите движение товара. Если пересчёт идёт несколько дней, в отсутствие комиссии доступ на склад ограничивают: опечатывают помещения, ставят сигнализацию или видеонаблюдение (п. 29).
- Разложите товар по местам, подготовьте бланки описей или сканер. Считающим лучше не видеть учётных остатков, чтобы не подгонять цифру.
3. Пересчёт
Фактическое наличие товара определяют подсчётом, взвешиванием, обмером и осмотром (п. 4). Считают по каждому месту хранения и каждому материально ответственному лицу — и обязательно в его присутствии.
Выявление фактического наличия активов, указанных в абзаце первом настоящего пункта, производится при обязательном присутствии материально ответственных лиц. Не допускается определять фактическое наличие активов со слов материально ответственных лиц или по данным регистров бухгалтерского учета.
Стандарт даёт две поблажки, которые экономят время:
- Товар в неповреждённой упаковке поставщика можно считать по документам: пересчитать количество упаковок и выборочно проверить часть товара в натуре (п. 24).
- Если посчитать обычным способом невозможно или слишком затратно, допускаются альтернативные способы, в том числе видео- и фотофиксация (п. 4).
Весовой товар при большом объёме перевешивают так: результаты ведут раздельно член комиссии и материально ответственное лицо, а в конце дня сверяют (п. 28).
4. Опись: ИНВ-3 или своя форма
Результаты пересчёта записывают в инвентаризационную опись. Унифицированная форма — ИНВ-3 «Инвентаризационная опись товарно-материальных ценностей» из постановления Госкомстата России от 18.08.1998 № 88. С 1 января 2013 года формы из альбомов унифицированных форм не обязательны (информация Минфина России от 04.12.2012 № ПЗ-10/2012): формы первичных документов определяет руководитель (ч. 4 ст. 9 закона № 402-ФЗ). ИНВ-3 можно взять как готовый шаблон или утвердить свою форму.
В описи товара должны быть, в частности (п. 31 ФСБУ 28/2023):
- наименования товаров, сведения для их идентификации и количество в единицах учёта;
- на каждой странице — число порядковых номеров и общее количество товара прописью;
- отметка о проверке цен, таксировки и подсчёта итогов;
- расписка материально ответственного лица, что пересчёт прошёл в его присутствии и претензий к комиссии нет;
- подписи всех членов комиссии и материально ответственного лица.
Незаполненные строки на последней странице бумажной описи прочёркивают (п. 33), исправления заверяют подписями всех членов комиссии и материально ответственного лица (п. 34). Если материально ответственное лицо нашло ошибку в описи после пересчёта, оно должно немедленно заявить об этом комиссии — например, до открытия склада (п. 30).
5. Сличительная ведомость: ИНВ-19
Затем факт сравнивают с учётом. Для этого есть форма ИНВ-19 «Сличительная ведомость результатов инвентаризации товарно-материальных ценностей» из того же постановления № 88 — её тоже можно заменить своей. Стандарт разрешает и один объединённый документ: опись вместе с результатами (п. 5).
Пример сличения при себестоимости футболки 400 ₽ и худи 1 200 ₽:
- «Футболка белая, M»: по учёту 120 штук, по факту 114 — недостача 6 штук на 2 400 ₽.
- «Футболка белая, L»: по учёту 80 штук, по факту 86 — излишек 6 штук на 2 400 ₽.
- «Худи серое»: по учёту 40 штук, по факту 37 — недостача 3 штуки на 3 600 ₽.
Недостача размера M и излишек размера L на одно и то же количество похожи на пересорт: при отгрузке перепутали размер. Можно ли их зачесть, решают по правилам пересортицы ниже, а объяснения материально ответственного лица прикладывают к документам инвентаризации (п. 35).
Результаты инвентаризации: недостача, излишек, пересортица
Комиссия представляет результаты, руководитель утверждает их квалификацию: что оказалось в излишке, что утрачено или испорчено, в пределах или сверх норм естественной убыли, есть ли пересортица и основания для возмещения (п. 9). Отразить результаты нужно в том отчётном периоде, к которому относится дата инвентаризации (ч. 4 ст. 11 закона № 402-ФЗ).
Как их отражают по ФСБУ 28/2023:
- Излишек принимают к учёту по справедливой стоимости, по балансовой стоимости или по балансовой стоимости аналогичных активов (п. 11) и относят на доходы (п. 12).
- Недостачу оценивают по балансовой стоимости (п. 11). Её относят на виновных или иных лиц, если есть основания для возмещения, в том числе намерение его потребовать, а если оснований нет — на расходы (п. 12).
- Испорченный товар, который ещё можно использовать или продать, уценивают на сумму обесценения, а негодный списывают так же, как недостачу (п. 12).
- Естественная убыль — если организация установила нормы. Убыль в пределах норм в торговле относят на расходы на продажу, сверх норм — отражают как недостачу. Нормы применяют только к фактической недостаче и после зачёта пересортицы (п. 14).
- Пересортица. Зачесть излишки и недостачи можно в исключительных случаях: за один и тот же период, у одного и того же материально ответственного лица, по активам одного и того же наименования и в тождественных количествах. Если недостающий товар дороже излишнего, разницу отражают как недостачу (п. 13).
Списание товара по инвентаризации — это и есть отражение недостачи или порчи по утверждённым результатам. Номера счетов стандарт не называет, поэтому проводки и налоговые последствия согласуйте с бухгалтером.
Инвентаризация товара в магазине
- Считайте отдельно торговый зал, витрины, подсобку и склад магазина. Товар из примерочных и с кассы до начала верните на места.
- Считайте до открытия или после закрытия, проведя все чеки и возвраты покупателей за день.
- Если в магазине введена коллективная (бригадная) материальная ответственность, инвентаризация обязательна при смене бригадира, выбытии более половины коллектива и по требованию его членов (п. 15).
Инвентаризация товара на складе
- При адресном хранении считайте по ячейкам и блокируйте их на время пересчёта.
- Коробки поставщика без повреждений считайте по числу упаковок с выборочной проверкой (п. 24).
- Товар в пути руками не пересчитать — его проверяют по документам. Для этого в постановлении № 88 есть форма ИНВ-6 «Акт инвентаризации товарно-материальных ценностей, находящихся в пути».
- Чужой товар на вашем складе, например у фулфилмент-оператора, описывают в отдельных документах (п. 32). Унифицированная форма — ИНВ-5 «Инвентаризационная опись товарно-материальных ценностей, принятых на ответственное хранение».
Товар на складе маркетплейса
Товар на складах Wildberries и Ozon остаётся вашим до выкупа, но пересчитать его руками нельзя. Его сверяют по актам приёмки и возврата, отчётам об остатках и о реализации.
Результат сравнивают с остатками в отчёте маркетплейса. Какие документы брать и где расходятся цифры — в статье об учёте товаров на маркетплейсах. Где смотреть сами остатки — в статьях про Wildberries и Ozon. Товар для FBS лежит на вашем складе — его считают обычным способом.
Как упростить регулярную сверку
Если пересчитывать товар раз в год, ошибки копятся весь год. Помогает циклический подсчёт: ассортимент делят на части и каждую неделю пересчитывают одну из них, не останавливая работу.
Частоту удобно связать с ABC-анализом: чем важнее товар, тем чаще пересчёт. Например, группу A — раз в месяц, B — раз в квартал, C — раз в полгода; конкретный график подбирайте под свой склад. Как разделить товары на группы — в статье про ABC-анализ в Excel.
Внеплановый пересчёт артикула нужен, когда:
- учётный остаток отрицательный или не совпадает с тем, что видно на полке;
- заказ приняли, а собрать его не из чего;
- по товару часто бывают пересорт или возвраты.
Разбирайте и причины: ошибки приёмки, пересорт при отгрузке, неоформленные возвраты, хищения. Точные остатки — основа управления товарными запасами: по ним считают скорость продаж, точку заказа и размер закупки.
Результаты пересчёта в Veloseller
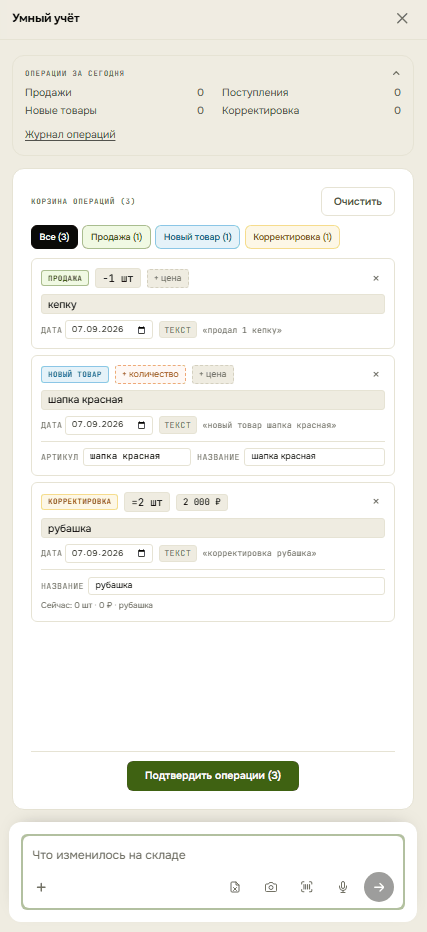
Отдельной функции инвентаризации в Veloseller нет, но результаты пересчёта можно внести в «Умный учёт» — склад внутри сервиса. Операция «Корректировка» делает остаток равным посчитанному числу; её можно ввести вручную или загрузить списком из Excel или CSV. Операции сначала попадают в Корзину и меняют остатки только после подтверждения. Описи, сличительные ведомости и другие документы инвентаризации сервис не формирует — их оформляют в учётной системе или вручную.
Частые вопросы
Как проводить инвентаризацию товара?
Руководитель издаёт приказ и назначает комиссию, приход и расход закрывают, у материально ответственных лиц берут расписки. Товар пересчитывают в их присутствии, записывают в опись, сравнивают с учётом в сличительной ведомости, а руководитель утверждает результаты.
Какие документы оформляют при инвентаризации товаров?
Приказ о проведении инвентаризации, инвентаризационную опись и сличительную ведомость; унифицированные формы — ИНВ-22, ИНВ-3 и ИНВ-19 из постановления Госкомстата России № 88. С 2013 года они не обязательны: организация может утвердить свои формы.
Как отразить результаты инвентаризации товаров?
Излишек принимают к учёту и относят на доходы, недостачу оценивают по балансовой стоимости и относят на виновных лиц или на расходы. Результаты регистрируют в том отчётном периоде, к которому относится дата инвентаризации.
Как списать товар по результатам инвентаризации?
Основание — утверждённые руководителем результаты: недостачу и негодный товар списывают на виновных лиц или в расходы (п. 12 ФСБУ 28/2023). Проводки и налоговые последствия уточните у бухгалтера.
Как провести инвентаризацию товара в магазине?
Считайте торговый зал, витрины и подсобку по отдельности — до открытия или после закрытия, когда все чеки и возвраты уже проведены. При коллективной материальной ответственности пересчёт обязателен при смене бригадира и выбытии более половины коллектива.
Как провести инвентаризацию товара на складе?
Остановите приход и отгрузку, считайте по ячейкам в присутствии материально ответственного лица, целые коробки поставщика — по числу упаковок с выборочной проверкой. Товар в пути сверяйте по документам.
Итог
С 1 апреля 2025 года инвентаризацию проводят по ФСБУ 28/2023: комиссия, пересчёт в присутствии материально ответственных лиц, опись, сличение и утверждение результатов руководителем. Формы ИНВ-3 и ИНВ-19 удобны, но не обязательны. Между обязательными инвентаризациями пересчитывайте товар циклически и сразу исправляйте остатки в учёте.
Источники: Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (ст. 6, 9, 11); ФСБУ 28/2023 «Инвентаризация», утверждён приказом Минфина России от 13.01.2023 № 4н, применяется с 01.04.2025; приказ Минфина России от 27.04.2023 № 189 о признании утратившим силу приказа Минфина России от 13.06.1995 № 49 «Об утверждении Методических указаний по инвентаризации имущества и финансовых обязательств»; постановление Госкомстата России от 18.08.1998 № 88 «Об утверждении унифицированных форм первичной учетной документации по учету кассовых операций, по учету результатов инвентаризации» (формы ИНВ-3, ИНВ-5, ИНВ-6, ИНВ-19, ИНВ-22); информация Минфина России от 04.12.2012 № ПЗ-10/2012 (сверено 25.09.2026).
Похожие материалы
Учёт товаров на маркетплейсах: остатки, документы, сверка
Как вести учёт товаров на WB и Ozon: где числится остаток, какие акты и отчёты брать для сверки и что делать при утрате товара.
Учёт остатков в Excel или сервис: где таблицы подводят
Когда Excel для учёта остатков на WB и Ozon перестаёт справляться, какие ошибки провоцирует и что должен уметь сервис аналитики.
ABC-анализ в Excel: пошаговая инструкция с формулами
Как сделать ABC-анализ товаров в Excel за 10 минут: доля, накопительная доля, формула ЕСЛИ для групп и XYZ через коэффициент вариации.
Учёт товаров в маленьком магазине: как вести и в чём
Как вести учёт товаров в магазине или на рынке: что записывать, тетрадь, Excel или приложение, порядок по шагам и частые ошибки.
Посчитать по этой теме
Калькулятор точки дозаказа
При каком остатке пора заказывать поставку, чтобы не уйти в out-of-stock и не заморозить деньги.
Калькулятор прибыли Ozon
Прибыль с продажи на Ozon с учётом комиссии, логистики, схемы FBO/FBS и рекламы.
Калькулятор прибыли Яндекс Маркета
Прибыль с продажи на Маркете по его тарифам: размещение, доставка, средняя миля, выплаты и спецтариф до 300 ₽.