Маржинальная прибыль простыми словами: формула и пример
Автор — Александр Енотаев, основатель Veloseller
Маржинальная прибыль — выручка минус переменные затраты. Формула, коэффициент, отличие от валовой прибыли и пример для селлера.
Маржинальная прибыль — это выручка минус переменные затраты, то есть те, что растут с каждой проданной штукой. У селлера это закупка проданного товара, комиссия и логистика площадки, эквайринг, налог с выручки и реклама на заказ. Из маржинальной прибыли оплачиваются постоянные расходы — аренда, зарплаты, сервисы, — а то, что осталось, и есть прибыль бизнеса.
Маржинальная прибыль простыми словами
Все расходы бизнеса делятся на две группы. Переменные зависят от продаж: продали больше — заплатили больше. Постоянные от продаж не зависят: аренду и зарплату платите и в месяц с сотней заказов, и в месяц без них.
Маржинальная прибыль показывает, сколько денег продажи приносят на покрытие постоянных расходов. Отсюда её синонимы: маржинальный доход, вклад на покрытие, в англоязычных источниках — contribution margin. Если маржинальная прибыль больше постоянных расходов, бизнес в плюсе. Если меньше — в минусе, даже когда каждая продажа по отдельности выглядит прибыльной.
Формула маржинальной прибыли
Ту же величину считают на одну штуку — это удельная маржинальная прибыль. По ней удобно сравнивать товары между собой:
А в процентах от выручки — это коэффициент маржинальной прибыли. Его же называют нормой маржинальной прибыли или рентабельностью по маржинальной прибыли:
Три правила расчёта:
- Один период и одни продажи. В переменные затраты месяца входит себестоимость проданного, а не вся закупка: товар, который ещё лежит на складе, сюда не относится.
- Возвраты вычитаются. Выручку берут за вычетом возвратов, а логистику возвратов и невыкупов включают в переменные затраты.
- Без НДС, если вы его платите. Выручку берут без НДС: этот налог не ваш доход.
Какие затраты переменные, а какие постоянные
| Переменные — растут с продажами | Постоянные — не зависят от продаж |
|---|---|
| Закупка и доставка проданного товара до склада | Аренда склада или офиса |
| Упаковка и маркировка | Зарплаты с окладом |
| Комиссия маркетплейса | Подписки на сервисы и бухгалтерия |
| Логистика до покупателя, возвраты и невыкупы | Фотосъёмка и дизайн карточек |
| Эквайринг | Платные подписки на площадках |
| Налог с выручки | Связь, интернет, хостинг сайта |
| Реклама с оплатой за заказ или клик |
Две статьи на границе. Хранение на складе маркетплейса зависит от остатка, а не от продаж, но растёт вместе с объёмом бизнеса. В расчёте по товару его обычно включают в переменные — по ставке на штуку. Налог переменный, когда он считается с выручки, как на УСН «Доходы». На УСН «Доходы минус расходы» налог берут с итоговой прибыли, и в маржинальную прибыль его не включают. Как с 2026 года на УСН работает НДС — в статье про НДС на УСН для селлера.
Пример: маржинальная прибыль товара на маркетплейсе
Товар продаётся по 1 500 ₽. Хранение в примере для простоты не учтено — если платите за него, добавьте ставку на штуку отдельной строкой. Переменные затраты на одну продажу:
| Статья | ₽ на штуку |
|---|---|
| Закупка, доставка до склада, упаковка | 520 |
| Комиссия, 22% | 330 |
| Логистика с учётом невыкупов | 120 |
| Эквайринг, 2% | 30 |
| Налог, 6% с выручки | 90 |
| Реклама на заказ | 60 |
| Итого | 1 150 |
За месяц продано 400 штук:
Постоянные расходы — 90 000 ₽ в месяц, значит, прибыль за месяц — 140 000 − 90 000 = 50 000 ₽.
Логистику считайте с невыкупами: на одежде и обуви их доля заметная, а каждый невыкуп оплачивается дважды — доставка к покупателю и обратно. Как это меняет цифры — в статье о проценте выкупа на Wildberries. Подробный разбор всех удержаний площадки — в статье о юнит-экономике по SKU.
Маржинальная и валовая прибыль: в чём разница
Валовая прибыль — выручка минус только себестоимость проданного товара:
В бухгалтерском отчёте о финансовых результатах это строки 2110 «Выручка» и 2120 «Себестоимость продаж», а их разница — строка 2100 «Валовая прибыль (убыток)». Комиссию площадки, логистику и рекламу обычно показывают ниже, в строке 2210 «Коммерческие расходы», — в валовую прибыль они не попадают. Что ещё входит и не входит в валовую прибыль, разобрано в статье валовая прибыль: что это и формула.
Маржинальная прибыль вычитает из выручки все переменные затраты, поэтому у селлера она всегда меньше валовой. В примере выше:
Это в 2,8 раза больше маржинальной прибыли в 140 000 ₽. Комиссия, логистика, эквайринг, налог и реклама забрали 252 000 ₽, которых валовая прибыль не видит.
| Валовая прибыль | Маржинальная прибыль | |
|---|---|---|
| Что вычитают из выручки | Себестоимость проданного | Все переменные затраты |
| Комиссия и логистика площадки | Не учитываются | Учитываются |
| Для чего | Отчётность, наценка на товар | Решения о цене, ассортименте и рекламе |
| В примере | 392 000 ₽ | 140 000 ₽ |
В обычном магазине разница меньше: кроме закупки, переменных затрат там почти нет. Как считать валовую и чистую прибыль магазина за месяц — в статье как посчитать прибыль магазина.
Маржинальная, операционная и чистая прибыль
Маржинальная прибыль — только первая ступень. Дальше из неё вычитают постоянные расходы, а затем проценты по кредитам и налог с прибыли:
С прибыли считают налог на общей системе — налог на прибыль у организаций и НДФЛ у ИП — и налог на УСН «Доходы минус расходы». Налог с выручки, как на УСН «Доходы», уже сидит в переменных затратах. Поэтому в примере выше 50 000 ₽ — это и операционная, и чистая прибыль, если кредитов нет. Маржинальная прибыль того же месяца — 140 000 ₽. Какую долю выручки составляет каждая ступень прибыли, разобрано в статье рентабельность продаж.
Маржинальная прибыль и маржинальность
Маржинальная прибыль — сумма в рублях, маржинальность — процент. Причём маржинальностью часто называют долю цены, которая остаётся после одной только закупки: в примере (1 500 − 520) ÷ 1 500 ≈ 65,3%. Коэффициент маржинальной прибыли того же товара — 23,3%. Оба числа верные, но описывают разное, поэтому подписывайте, от чего посчитан процент. Как считать маржинальность и наценку и чем они отличаются — в статье о маржинальности и наценке.
Сколько нужно продать, чтобы выйти в ноль
Из маржинальной прибыли сразу получается точка безубыточности — объём продаж, при котором прибыль равна нулю:
В примере: 90 000 ÷ 350 ≈ 257,1, то есть в плюс выводит 258-я штука. В рублях — 90 000 ÷ (350 ÷ 1 500) ≈ 385 700 ₽ выручки в месяц. Каждая следующая штука приносит 350 ₽ прибыли. Посчитать на своих цифрах можно в калькуляторе точки безубыточности. Если нужен не объём, а минимальная цена, ниже которой товар убыточен, — это точка безубыточности по SKU.
Отрицательная маржинальная прибыль
Если переменные затраты на штуку больше цены, каждая продажа увеличивает убыток — и рост продаж его только ускоряет. Чаще всего так бывает из-за рекламы: ставки выросли, а цену не пересчитали. Проверьте, какую долю цены забирает реклама, — подробнее в статье о ДРР и ROAS. Вторая частая причина — невыкупы и возвраты на дешёвом товаре: логистика туда и обратно оказывается дороже наценки.
Считайте маржинальную прибыль по каждому SKU, а не по магазину в целом. Прибыльные позиции прячут убыточные, и общий итог выглядит нормально, пока минус не вырастет.
Как увеличить маржинальную прибыль
- Цена. Поднимите цену на 5%, до 1 575 ₽: комиссия, эквайринг и налог вырастут вместе с ней, но маржинальная прибыль на штуку станет 402,5 ₽ вместо 350 — плюс 15%. Повышение окупится, даже если продажи упадут на 13%.
- Закупка. Скидка поставщика 5% от 520 ₽ — это плюс 26 ₽ на каждой штуке, или плюс 7% маржинальной прибыли.
- Логистика. По справкам площадок на 03.10.2026 базовый тариф логистики на Wildberries считают по объёму в литрах, на Ozon — по объёму, цене и маршруту. Компактная упаковка и верные габариты в карточке снижают логистику на каждой продаже. Из чего складывается тариф — в статье о стоимости логистики FBS.
- Реклама. Отключайте кампании, в которых заказ обходится дороже маржинальной прибыли с него.
- Ассортимент. Выводите товары с минимальной маржинальной прибылью и вкладывайте освободившиеся деньги в позиции с высокой — как выбирать, в статье об управлении ассортиментом.
Как это видно в Veloseller
В карточке товара есть блок «Юнит-экономика». Себестоимость в нём сохраняется кнопкой «Сохранить себестоимость». Комиссия у товаров Ozon и Wildberries приходит из API, налог — из ставки, указанной в «Настройках». Логистику, эквайринг и рекламу блок считает в процентах от цены: логистика 120 ₽ при цене 1 500 ₽ — это 8%, реклама 60 ₽ — 4%.
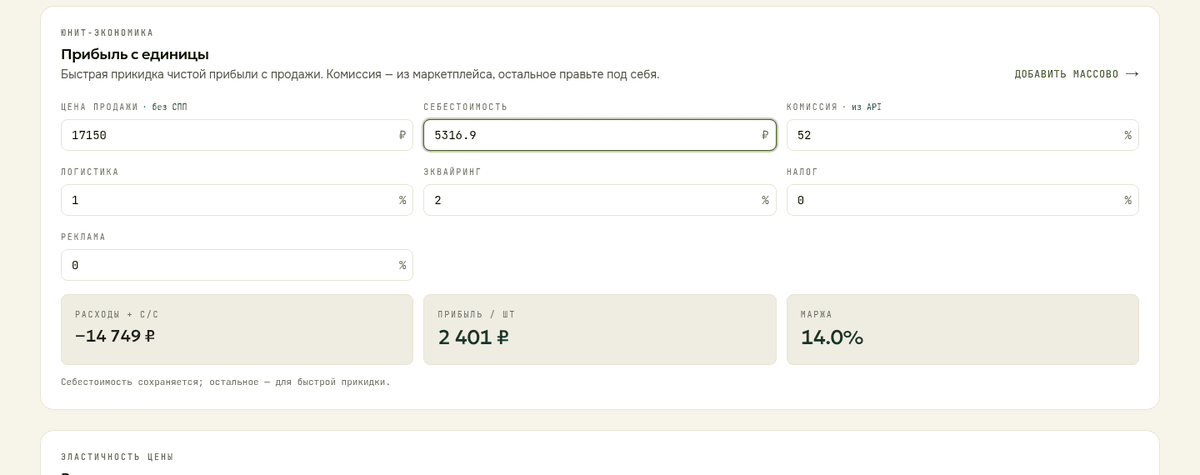
Постоянных расходов в блоке нет, поэтому «Прибыль / шт» в нём — маржинальная прибыль на единицу, а «Маржа» — её коэффициент, в процентах от цены. С цифрами из примера блок покажет 350 ₽ и 23,3%. Посчитать без кабинета можно в калькуляторе юнит-экономики.
Частые вопросы
Что такое маржинальная прибыль простыми словами?
Деньги, которые остаются от продаж после переменных затрат — закупки, комиссии, логистики, налога с выручки и рекламы. Из них оплачиваются постоянные расходы, а остаток — прибыль.
Как рассчитать маржинальную прибыль?
Вычесть из выручки переменные затраты за тот же период. На одну штуку — вычесть из цены переменные затраты на штуку: в примере из статьи 1 500 − 1 150 = 350 ₽.
Чем валовая прибыль отличается от маржинальной?
Валовая прибыль — выручка минус себестоимость проданного. Маржинальная — выручка минус все переменные затраты, включая комиссию, логистику и рекламу. У селлера маркетплейса маржинальная прибыль заметно меньше валовой.
Что такое коэффициент маржинальной прибыли?
Доля маржинальной прибыли в выручке: маржинальная прибыль ÷ выручка × 100%. Он показывает, сколько копеек с каждого рубля продаж идёт на покрытие постоянных расходов и прибыль.
Чем маржинальная прибыль отличается от чистой?
Маржинальная прибыль — до постоянных расходов, чистая — после всех расходов и налогов. В примере из статьи маржинальная прибыль за месяц — 140 000 ₽, а чистая — 50 000 ₽.
Маржинальная прибыль и маржинальный доход — одно и то же?
Да, это синонимы. Ещё говорят «вклад на покрытие», по-английски — contribution margin.
Может ли маржинальная прибыль быть отрицательной?
Может — когда переменные затраты на штуку больше цены. Тогда каждая продажа увеличивает убыток, и рост продаж его только ускоряет.
Источники: форма отчёта о финансовых результатах — ФСБУ 4/2023, приказ Минфина России от 04.10.2023 № 157н (ред. от 07.11.2025), приложение № 4 (строки 2110, 2120, 2100, 2210); справка Veloseller «Карточка товара»; расчёты — Veloseller, цифры условные; сверено 28.10.2026.
Похожие материалы
Маржинальность и наценка: формулы, разница и примеры
Маржинальность простыми словами: формулы маржи и наценки в % и рублях, пересчёт одного в другое, Excel и пример для маркетплейса.
Как посчитать прибыль магазина: валовая и чистая
Как посчитать прибыль магазина за месяц: валовая и чистая прибыль, рентабельность, прибыль по товарам и пример на цифрах.
Юнит-экономика товара: полная формула и пример расчёта
Как считать юнит-экономику товара: все комиссии Wildberries и Ozon, эквайринг, логистика, налоги. Формула маржи и пример.
Какой ОКВЭД нужен для Wildberries и Ozon: 47.91 и не только
Какой ОКВЭД нужен для продаж на Wildberries и Ozon: расшифровка 47.91, коды для опта и производства, как добавить код и штрафы.
Посчитать по этой теме
Калькулятор юнит-экономики
Прибыль с единицы, маржинальность и наценка после всех комиссий. С Excel-шаблоном для скачивания.
Калькулятор наценки и маржи
Наценка, маржа и прибыль по себестоимости и цене — или цена под нужную наценку и маржу с учётом комиссии.
Калькулятор прибыли Ozon
Прибыль с продажи на Ozon с учётом комиссии, логистики, схемы FBO/FBS и рекламы.