Учёт в продуктовом магазине: что считать каждый день
Учёт в продуктовом магазине у дома: сроки годности, весовой товар, скоропорт, списания и возврат хлеба поставщику. Пример недели.
Продуктовый магазин у дома живёт на хлебе, молоке, яйцах и воде. За ними заходят каждый день, а заодно берут всё остальное. Поэтому учёт здесь отвечает не только на вопрос «сколько осталось», но и на вопросы «до какого числа» и «хватит ли до вечера».
Статья для владельца небольшого продуктового магазина, павильона или отдела. Основа — приход, продажа, списание и сверка с полкой — разобрана в статье об учёте товаров в маленьком магазине. Здесь — только то, чем отличаются продукты. Только открываете магазин у дома? Формат, место, ОКВЭД 47.11, касса и первая закупка — в статье как открыть продуктовый магазин.
Чем учёт продуктов отличается от обычного
Футболка может пролежать на полке год и всё равно продаться. Кефир — нет. Учёт продуктовых товаров в магазине отличается четырьмя вещами:
- Срок годности. У каждой пачки есть дата. После неё товар — уже не товар, а убыток.
- Весовой товар. Картошку, сыр, конфеты на развес считают в килограммах, а не в штуках.
- Скоропорт. Молоко и хлеб живут дни, крупа и консервы — месяцы. Ритм у них разный.
- Ходовой товар. Без хлеба и молока магазин у дома теряет не одну продажу, а покупателя на весь вечер.
У первых трёх итог — списание, у ходового — пустая полка и упущенная выручка. Списание — товар, который ушёл без денег: испортился, просрочен, разбит, усох или пропал.
Разделите товар на скоропорт и долгое хранение
Первый шаг — разбить ассортимент на группы. Не по поставщикам, а по тому, как быстро товар портится.
Скоропорт — срок годности считают в днях:
- молочка: молоко, кефир, творог, сметана, йогурты;
- хлеб и выпечка;
- овощи, фрукты, зелень;
- охлаждённое мясо, колбаса и сыр на развес, готовая еда.
Долгое хранение — срок в месяцах:
- бакалея: крупы, мука, сахар, макароны, масло, чай;
- консервы;
- вода, соки и другие напитки;
- сладости и снеки в упаковке.
Скоропорт заказывают часто и понемногу, а сроки смотрят каждый день. Долгое хранение закупают реже и крупнее.
Сроки годности: первым уходит то, что раньше испортится
Главное правило продуктовой полки — первым уходит то, что раньше испортится. Такой товар ставят вперёд, а товар с долгим сроком — назад. Покупатель берёт то, что ближе.
Обычно раньше портится старая партия — отсюда привычное «первым пришёл — первым ушёл». Но ориентир — дата на упаковке, а не день привоза: если новая партия пришла с более коротким сроком, вперёд ставят её.
Что делать каждый день:
- Утренний обход. Пять минут до открытия: молочка, хлеб, нарезка. Что сегодня в последний день — на уценку.
- Тетрадь сроков. Простой список: товар, сколько штук, срок до. Открыли утром — видно, что уценивать сегодня и завтра.
- Просрочку — сразу с полки. Просроченный товар продавать нельзя (п. 5 ст. 5 Закона РФ «О защите прав потребителей»). Его снимают и списывают в тот же день с причиной «просрочка». Как оформить — в статье о списании товара.
Пример: уценка до просрочки
Кефир: закупка 60 ₽, цена 90 ₽. Утром на полке 10 пачек, срок годности кончается сегодня — завтра их продавать уже нельзя. За них вы заплатили 10 × 60 = 600 ₽.
- Без уценки. За день продали 3 пачки по 90 ₽ — это 270 ₽, остальные 7 вечером списали. Итог: 270 − 600 = −330 ₽.
- С уценкой до 60 ₽ с утра. Продали 8 пачек — это 480 ₽, 2 списали. Итог: 480 − 600 = −120 ₽.
Уценка сберегла 210 ₽. Продать по закупочной цене лучше, чем выбросить.
Весовой товар: килограммы, тара и усушка
Весовой товар учитывают в килограммах: и приход, и продажи, и остаток.
- Приход — по своим весам. В накладной может стоять вес вместе с ящиком или сеткой. Взвесьте и вычтите тару: в учёт идёт вес нетто, то есть сам товар без упаковки.
- Продажа — по весам. Итог в килограммах берите из кассы, если она работает с весами, или записывайте вес каждой продажи.
- Усушка и отход. Весовой товар теряет вес: овощи вянут, сыр и колбаса подсыхают, подгнившее приходится выбирать. Поэтому при пересчёте весового почти всегда меньше, чем по учёту.
Пример. Пришло 30 кг помидоров по 120 ₽. По весам продали 25 кг. По учёту должно остаться 5 кг, а на весах — 4 кг. Один килограмм ушёл в усушку и отход — это 120 ₽. Запишите его списанием с причиной — через месяц будет видно, где вы теряете. Про овощи и фрукты подробнее — в статье о торговле овощами и фруктами.
Как отражать усушку в бухучёте и есть ли для вашего товара нормы естественной убыли, уточните у бухгалтера.
Приёмка: пересорт, недовес, короткий срок
Ошибка при приёмке уходит прямо в учёт. Поэтому принимайте по накладной, строчка за строчкой:
- Количество и вес. Штучное считайте, весовое взвешивайте.
- Пересорт. Привезли не то, что написано: вместо молока 3,2% — 2,5%, вместо клубничного йогурта — персиковый. Всего пачек столько же, а по позициям не сходится. Как его оформить — в статье о пересорте товара.
- Срок годности — на каждой партии, а не на одной пачке сверху. Если срок почти вышел, решайте с поставщиком сразу: забрать, заменить или сделать скидку.
- Упаковка и холод. Мятые, порванные и вздутые пачки не принимайте. Молочка и мясо должны приехать холодными.
Всё, что не так, отмечайте при водителе и сразу сообщайте поставщику. В учёт — только то, что приняли, а не то, что написано в накладной.
Возврат хлеба и молока поставщику: как учитывать
Некоторые поставщики хлеба и молочки по договорённости забирают непроданное или просроченное: меняют на свежее или вычитают из счёта. Какие условия у вас — смотрите в договоре.
Такой возврат — не списание. Списание — ваш убыток. Возврат поставщику — товар ушёл, но платить за него не нужно или вы получили замену. Поэтому:
- записывайте возврат отдельной строкой «возврат поставщику»: дата, товар, количество;
- сверяйте с бумагой водителя — сколько он забрал, столько и уходит из учёта;
- если поставщик заменил товар свежим, запишите и возврат, и новый приход.
Возвраты ещё и подсказывают, сколько заказывать. Пример: хлебозавод каждое утро привозит 40 батонов по закупочной цене 40 ₽, вчерашний хлеб водитель забирает. За неделю привезли 7 × 40 = 280 батонов, продали 245, вернули 35. В среднем уходит 245 ÷ 7 = 35 батонов в день, а вы берёте 40 — и каждый день 5 штук едут обратно.
Пока хлеб забирают, лишние батоны не бьют по карману. Без такого условия это было бы списание на 35 × 40 = 1 400 ₽ за неделю. Попробуйте заказывать 36–37 батонов и посмотрите, хватает ли хлеба до закрытия.
Хлеб, молоко, яйца, вода: пустая полка уводит покупателя
В магазин у дома за хлебом и молоком ходят каждый день. Если их нет, человек идёт в соседний магазин — и там же покупает сыр, печенье и всё остальное. Одна пустая полка стоит целого чека, а иногда и постоянного покупателя.
Пример. Молоко кончилось в 17:00, а с пяти вечера до закрытия обычно уходит 6 пачек по 85 ₽. Это 6 × 85 = 510 ₽ за один вечер — не считая остального чека, который ушёл к соседу. Такие деньги называют упущенной выручкой: они могли прийти, но товара не было.
Для ходовых позиций заранее посчитайте точку заказа — остаток, при котором пора заказывать:
Пример. Яйца уходят по 12 упаковок в день, поставщик привозит через 2 дня после заказа, запас — ещё на один день продаж.
Осталось 36 упаковок или меньше — заказывайте сегодня. Как посчитать, сколько брать, — в статье о закупке товара для магазина.
Инвентаризация по группам: скоропорт — чаще
Инвентаризация — пересчёт товара и сравнение с учётом. Весь магазин каждый раз считать не нужно — удобнее по группам:
- Скоропорт и ходовой товар — раз в неделю. Молочку и хлеб вы и так смотрите перед каждым заказом. Запишите, сколько осталось, — вот и пересчёт.
- Весовой товар — раз в неделю: здесь быстрее всего копятся усушка и недовес.
- Бакалея, консервы, напитки — раз в месяц.
- Весь магазин — например, раз в квартал.
Это пример, а не норма. Считайте до открытия или после закрытия. Разницу исправьте в учёте и найдите причину: не записали продажу, пересорт, порча без записи. Обязательные случаи для тех, кто ведёт бухучёт, — в статье об инвентаризации товара.
Пример: неделя учёта молока
Молоко 2,5%, 1 л. Закупка — 60 ₽, цена — 85 ₽. Привоз три раза в неделю по 30 пачек.
- В понедельник утром на полке: 20 пачек.
- Пришло за неделю: 3 × 30 = 90 пачек.
- Продано за неделю: 98 пачек.
- Списано: 2 пачки, истёк срок.
В воскресенье вечером пересчитали: на полке 9. Одной пачки нет — это недостача: пропущенная продажа, порванная пачка без записи или кража.
Теперь в деньгах. Наценка — сколько вы добавили к закупочной цене: 85 − 60 = 25 ₽ на пачку, или 25 ÷ 60 ≈ 42% к закупке.
- Выручка: 98 × 85 = 8 330 ₽.
- Закупка проданного — сколько вы заплатили за эти пачки: 98 × 60 = 5 880 ₽.
- Выручка минус закупка проданного: 8 330 − 5 880 = 2 450 ₽.
- Потери: 2 списанные и 1 пропавшая пачка — 3 × 60 = 180 ₽.
Валовая прибыль — выручка минус закупочная стоимость проданного и потерянного товара:
С проданной пачки вы получаете 25 ₽, а потерянная стоит 60 ₽. Одна пачка в мусоре съедает заработок почти с двух с половиной проданных, а три потерянные за неделю — больше чем с семи.
Скорость продаж — 98 ÷ 7 = 14 пачек в день: от неё и считайте заказ.
Как из таких цифр по всем товарам собрать прибыль магазина — в статье как посчитать прибыль магазина.
Как вести учёт в продуктовом магазине: что делать каждый день
Учёт в продуктовом магазине — это обычный учёт плюс дата на упаковке. Порядок такой:
- Утром — обход сроков: последний день — на уценку, просрочку — в списание.
- При привозе — приёмка по накладной: количество, вес, сроки, пересорт.
- За день — продажи: сразу или одной записью итогом дня по кассе или весам, но не по памяти.
- Вечером, после продаж — возвраты поставщику, списания с причиной и проверка: хватит ли хлеба, молока, яиц и воды до привоза.
- Раз в неделю — пересчёт скоропорта, весового и ходового товара.
- Раз в месяц — пересчёт бакалеи и консервов, итог списаний и возвратов по поставщикам.
Ведёте учёт в Excel — скачайте шаблон таблицы учёта товаров: остаток в нём считается сам.
Учёт продуктов в Veloseller
«Умный учёт» — склад прямо в Veloseller. Приход и продажи вносят фразой: «продал 5 батонов», «пришло 30 пачек молока». Фразу пишут, говорят в микрофон в веб-версии, шлют голосовым сообщением Telegram-боту или диктуют с клавиатуры телефона. Ещё — фото накладной и сканер штрихкода через камеру телефона. Остаток меняется только после вашего подтверждения в Корзине. Сервис считает, сколько товара уходит в день и на сколько дней хватит остатка, ведёт списки «Закупить» и «Распродать» и присылает сводку в Telegram.
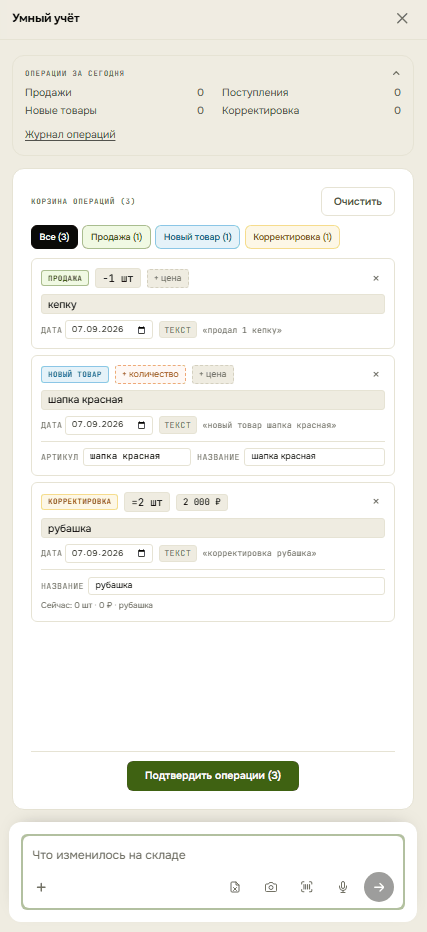
Порядок важен. Сначала внесите продажи — сразу или одной записью за день: «продал 35 батонов». Потом списание и возврат поставщику — корректировкой: остаток становится равен пересчитанному числу. Корректировку сервис продажей не считает: если только поправить остаток, он покажет спрос ниже настоящего.
Чего он не умеет — честно:
- Сроки годности и партии не ведёт. Даты проверяйте на полке и в тетради сроков.
- Весовой товар — целыми килограммами. Остатки — целые числа: 1,3 кг сервис не примет, поэтому развесное ведут в целых килограммах с округлением или в ящиках, сетках, упаковках.
- Не касса. Чеки не пробивает, с весами не работает, ценники не печатает. Часть продуктов подлежит обязательной маркировке «Честный знак» — это отдельная система, и Veloseller с ней не работает.
«Умный учёт» рассчитан на ассортимент ориентировочно до 500 товаров. Если позиций больше, начните с ходового товара и скоропорта. Бесплатно — 1 склад и 50 товаров, бессрочно, первые 35 дней — полный доступ без карты. Подробнее — на странице программы учёта товаров для малого бизнеса.
Частые вопросы
Как вести учёт в продуктовом магазине?
Записывайте приход, продажи, списания и возвраты поставщику, а товар делите на скоропорт и долгое хранение. Скоропорт проверяйте по срокам каждый день и пересчитывайте раз в неделю, бакалею и консервы — раз в месяц.
Как учитывать продукты с истекающим сроком годности?
Ставьте вперёд то, что раньше испортится, каждое утро проверяйте сроки и уценяйте товар до того, как срок выйдет. Просроченное снимайте с полки и в тот же день списывайте с причиной «просрочка».
Как часто делать инвентаризацию в продуктовом магазине?
Удобно по группам: скоропорт, весовой и ходовой товар — раз в неделю, бакалею и консервы — раз в месяц, весь магазин — например, раз в квартал. Если вы ведёте бухучёт, обязательные случаи инвентаризации уточните у бухгалтера.
Как учитывать весовой товар?
В килограммах: приход — по своим весам без тары, продажи — по весам на кассе. Разницу при пересчёте записывайте списанием с причиной «усушка» или «отход».
Как учитывать возврат хлеба поставщику?
Отдельной строкой «возврат поставщику», а не списанием: товар ушёл, но платить за него не нужно или вы получили замену. Количество сверяйте с документом водителя.
С чего начать учёт, если открываете продуктовый магазин у дома?
Составьте список товаров с закупочной ценой и ценой продажи, пересчитайте остатки в день открытия и разделите товар на скоропорт и долгое хранение. С первого дня записывайте продажи — сразу или итогом дня по кассе, — и через одну-две недели станет видно, сколько чего заказывать.
Источники: Закон РФ от 07.02.1992 № 2300-1 «О защите прав потребителей» (п. 5 ст. 5); общепринятая практика товарного учёта в рознице (приход, продажа, списание, возврат поставщику, пересчёт, выкладка по сроку годности); справка Veloseller — «Умный учёт», «Тарифы и лимиты»; расчёты примеров — Veloseller, сверено 25.09.2026.
Похожие материалы
Учёт товаров в маленьком магазине: как вести и в чём
Как вести учёт товаров в магазине или на рынке: что записывать, тетрадь, Excel или приложение, порядок по шагам и частые ошибки.
Списание товара: когда, как оформить и учесть
Когда списывать товар, кто входит в комиссию, как составить акт ТОРГ-16 или свой, подтвердить утилизацию и учесть списание.
Инвентаризация товара: как провести на складе и в магазине
Когда инвентаризация обязательна по ФСБУ 28/2023, как провести её по шагам, какие документы нужны и как списать недостачу.
Приложение для учёта товаров на телефоне: тест за 15 минут
Как проверить приложение для учёта товаров за 15 минут: секунды на продажу, фото накладной, работа без сети и переход с тетради.
Посчитать по этой теме
Калькулятор наценки и маржи
Наценка, маржа и прибыль по себестоимости и цене — или цена под нужную наценку и маржу с учётом комиссии.
Калькулятор точки безубыточности
Сколько единиц продать в месяц, чтобы отбить постоянные расходы и выйти в ноль — в штуках и в рублях.
Калькулятор точки дозаказа
При каком остатке пора заказывать поставку, чтобы не уйти в out-of-stock и не заморозить деньги.